
近日,海天股份(603759.SH)发布公告称,公司已与四川天府新区管理委员会正式签署《关于新材料研发中心及制造总部项目的投资服务协议》,该项目总投资规模达8亿元,其中固定资产投资不低于3亿元,资金来源为公司自有及自筹资金。
项目落地四川天府新区直管区,将建设光伏银浆研发及制造产线,配套银浆辅料制备、仓储办公及出海研发销售中心等设施项目。
对于这家成都本土上市企业而言,8亿元并非小数目。截至三季度末,公司经营现金流净额为-1.11亿元,净利润规模也刚过6000万元。海天股份在公告中表示,项目建设及效益实现需要一定周期,对公司经营业绩的具体影响取决于项目实际实施及运营情况。
前三季度增收未增利
公开资料显示,海天股份成立于2008年,以供水、污水处理、固废处理等环保业务起家,2021年3月上市,是四川天府新区首家A股上市公司。
2025年,公司完成对原贺利氏光伏银浆事业部的收购,正式将光伏导电浆料装入上市公司,形成“环保+新能源新材料”双主业格局。2025年全年,新能源新材料业务贡献营收17.37亿元,占比过半,高端银浆已批量供应隆基、爱旭等头部电池厂商,并与通威太阳能达成长期战略合作。从并购到建总部,光伏银浆这条第二曲线的分量正在加重。
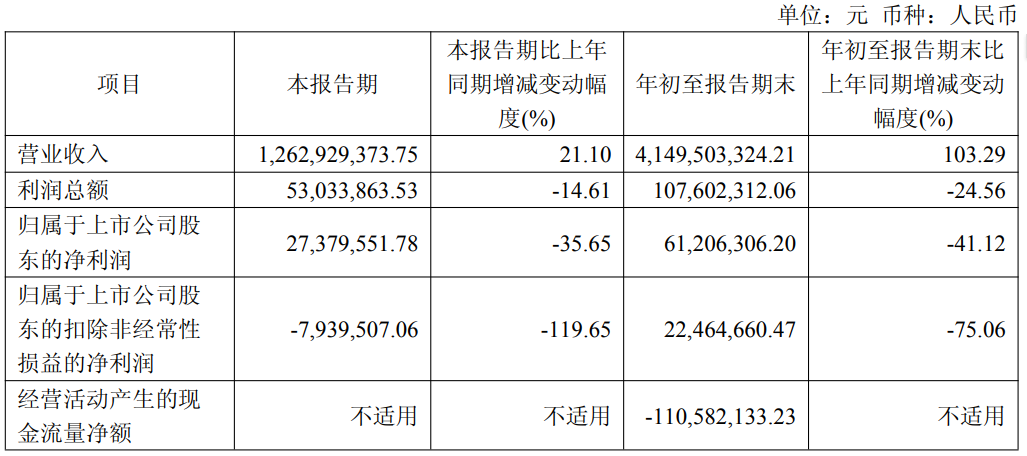
但经营数据勾勒出的另一面,是盈利端明显承压。海天股份近日披露的三季报显示,2026年前三季度公司实现营业收入41.5亿元,同比大幅增长103.3%,接近翻番;但归母净利润仅6121万元,同比下降41.1%;扣非归母净利润2246万元,同比降幅高达75.1%;经营活动产生的现金流量净额为-1.11亿元。
对于利润大幅下滑,海天股份解释称,公司新能源新材料业务因出口增值税退(免)税政策取消,导致公司承担税款损失,同时受客户产线调整影响,产品结构变动导致毛利率下降;此外,确认天府新区污水项目诉讼赔偿,新增可转债利息费用。营收翻倍主要系2025年3月收购原贺利氏光伏银浆事业部,以及银价上涨所致。
走向自主产能布局
海天股份的实际控制人费功全出生于1963年,四川乐山人,2024年4月因个人原因辞去董事长职务,但仍担任董事。
接任董事长一职的是具有金融系统背景的张霞,其曾任乐山市商业银行党委副书记、行长,乐山农业投资开发(集团)有限公司党委书记。2024年4月至今任公司党委书记、董事长、董事。2025年,张霞从公司获得的税前报酬总额156.03万元。
费功全之子费俊杰出生于1988年,现任公司董事、总裁、法定代表人,此次8亿元光伏银浆制造总部项目,是费俊杰担任总裁期间的一笔重大产业布局
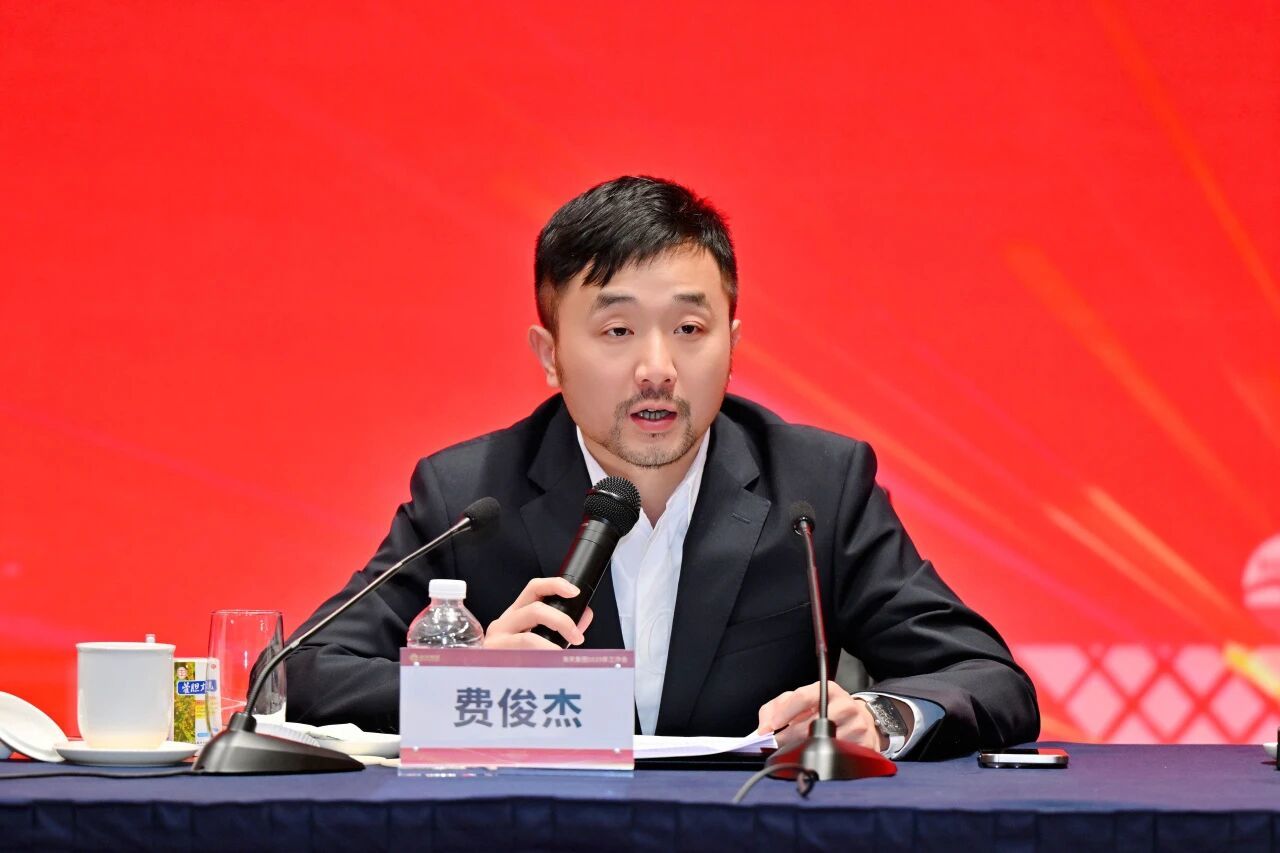
图据海天股份公众号
从行业逻辑看,光伏银浆是光伏电池片的核心辅材,技术壁垒和客户认证门槛不低,海天股份选择在天府新区加码研发与制造总部,方向上契合地方对新能源新材料产业的招引导向,也符合公司从并购整合走向自主产能布局的路径。
但摆在面前的现实问题同样不容回避:在经营现金流仍为负、扣非净利润大幅收缩的当口,8亿元投资中自筹部分的具体安排、以及产能建成后的消化路径等,公告中均未给出更细的答案。
对于一家刚完成跨界并购不到两年的公司来说,第二曲线从“并表增厚收入”走到“稳定贡献利润”,中间的验证期才刚刚开始。
丨来源:川商传媒报道丨
★★★郑重免责声明★★★
本文不构成任何投资建议!文中所有观点仅代表被采访者个人立场及个人观点,不具有任何指导和买卖意见!股市有风险,投资需谨慎!
【未经授权,严禁转载!联系电话028-86968276】