
金融投资报记者 苏竹青
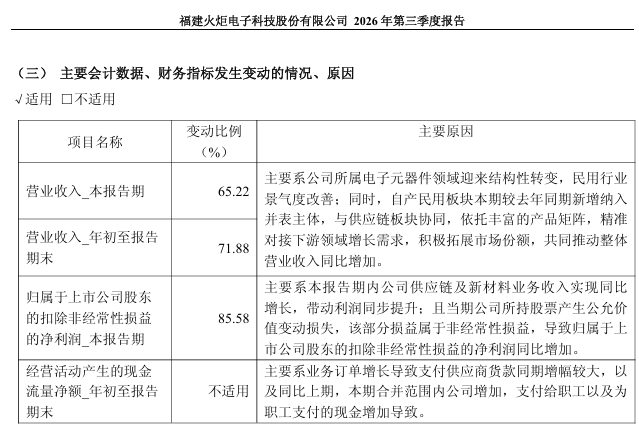
10月27日晚间,火炬电子(603678)披露2026年三季报,公司前三季度实现营业收入46.37亿元,同比增长71.88%;归母净利润2.9亿元。
三季报显示,公司前三季度营业收入大幅增长,主要源于电子元器件行业迎来结构性机遇,民用市场景气度改善。同时,自产民用板块新增并表主体,与供应链业务形成协同,依托完善的产品矩阵对接下游增长需求,推动整体营业收入增加。
火炬电子主要从事电子元器件、新材料及相关产品的研发、生产、销售、检测及服务业务。继泉州、广州、成都生产制造基地之外,公司在2026年上半年新增重庆生产制造基地,西南产业布局持续扩容。
据了解,为做大民品业务,火炬电子先后完成两起跨省并购,2025年末收购四川中星电子,2026年年中收购重庆中科超容,重点加码薄膜电容器和超级电容器两大赛道。
薄膜电容器作为现代工业体系的“基础元件”,是新能源、高端工业控制、智能汽车、清洁能源及高端消费电子等关键领域得以高效、稳定运行的重要保障。四川中星电子成立于1997年,总部位于成都市温江区,是一家专注于薄膜电容器研发与制造近30年的国家高新技术企业。
2025年12月,火炬集团旗下公司上海明启泓科科技有限责任公司、深圳启元东方科技投资有限公司联合完成对四川中星电子有限责任公司的股权收购。
业内认为,四川中星电子的加入,将快速补强火炬电子在该领域的技术优势与产能布局。
2026年上半年,四川中星电子通过存量客户份额稳步提升、新增客户订单持续放量的双向叠加驱 动,实现订单总额与营业收入双双创历史同期新高。同时,火炬电子收购中科超容后,推进其产能扩充相关布局,完善超级电容业务体系。目前,四川中星、重庆中科超容仍处在产能建设、市场开拓阶段。
【未经授权,严禁转载!联系电话028-86968276】