
金融投资报记者 林珂
在海外股市普涨格局下,A股走势依旧我行我素,尾盘跳水更是扩大了跌幅。
10月27日,上证指数小幅高开后围绕3700点整数关口来回震荡,但重心逐渐走低,下午2点后随着抛压加重,指数开始跳水,最终在全日最低点收盘。深证成指同样是高开低走,尾盘跳水斜率更高。
在科技股普遍大跌的背景下,双创板块遭到重创,其中科创50指数大跌近5%,并率先创出年内新低。
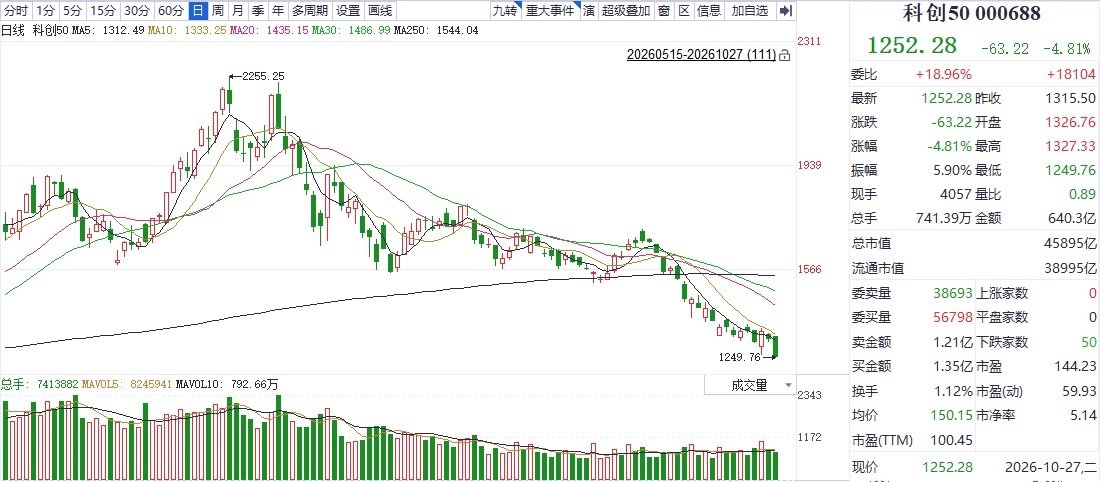
科创50指数日K线图
截至收盘,上证指数报收3648.3点,下跌1.33%;深证成指报收11245.73点,大跌2.5%;创业板指报收2548.15点,大跌3.41%;科创50指数报收1252.28点,大跌4.81%。大盘再现明显回调,资金承接意愿不强,沪深京三市合计成交额仅1.47万亿元,较前一交易日萎缩超1500亿元。
盘面上,银行、航运港口、工业金属、燃气等为数不多的板块出现逆势反弹。半导体、航空装备、生物制品、软件服务等板块则纷纷出现超过4%的跌幅。个股方面,还未出现像样反弹大盘便再入跌势严重打击市场信心,全市场仅有600余股收红,下跌个股超过4900只。
短线持续回调后信心不足是A股疲弱的原因之一。有分析人士指出,隔夜美股整体回升,亚太市场也出现明显反弹,但A股并未被带动,说明内部信心不足才是主要矛盾。此外,本周全球央行议息窗口临近,市场对海外利率路径仍存顾虑,叠加油价波动带来的通胀预期扰动,市场风险偏好受到压制。场内量能萎缩、主线轮动加快,也反映出资金在等待更明确的企稳信号。值得关注的是,虽然指数呈现持续疲弱走势,但ETF资金仍在持续进场,说明有资金在低位持续承接。总体来看,当前A股整体估值已回落至历史均值以下,横向与纵向比较都具备一定吸引力,股债相对性价比也处于较高位置,市场继续大幅下行的空间正在收窄。
巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“从后续催化来看,外部环境并非单边收紧。虽然短期仍有加息预期扰动,但全球流动性进一步收紧的性价比已经下降;一旦海外加息压力阶段性缓和,对成长板块的估值压制有望减轻。国内方面,货币政策保持对流动性的呵护,上市公司回购、三季报盈利修复、高股息资产稳定分红等都在为大盘提供支撑。在指数调整进入尾声、情绪指标接近低位的背景下,市场更可能进入反弹窗口期,但反弹力度仍需看成交量能否持续回暖、指数能否企稳来确认。”
【未经授权,严禁转载!联系电话028-86968276】