
金融投资报记者 林珂
前一交易日强劲反弹后,大盘未能延续强势表现,周一三大指数走势分化。上证指数在权重股拉抬下勉强收红,深证成指、创业板指则出现不同程度回调。从指数运行特点来看,三大指数上方短期均线反压明显,反弹持续性待考。
全球进入“超级央行周”
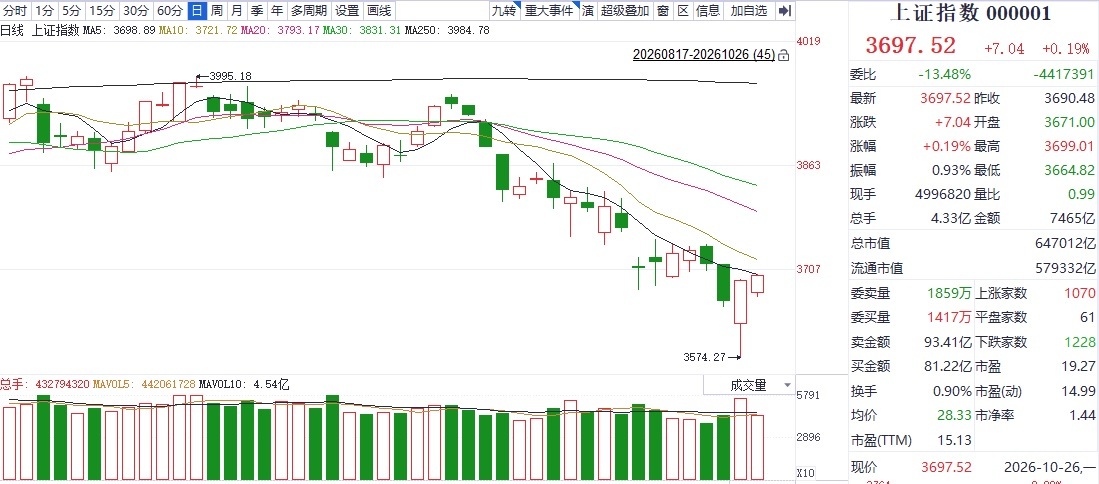
10月26日,上证指数低开震荡,盘中反弹在接近3700点整数关口后受阻,尾盘小幅拉升指数勉强收红,但未能突破5日均线压制。深证成指、创业板指双双低开低走,午后开盘不久,两指数携手反弹,但在触及5日均线后转身向下,收盘跌幅有所扩大。
上证指数日K线图
截至收盘,上证指数报收3697.52点,上涨0.19%;深证成指报收11534.38点,下跌1.19%;创业板指报收2638.23点,下跌1.71%。反弹受阻,成交量未能同步放大是核心原因。10月26日,沪深京三市合计成交额为1.62万亿元,较前一交易日大幅萎缩近3500亿元。
盘面上,石油、医药商业、游戏、银行等板块涨幅居前。元器件、玻璃纤维、贵金属、半导体等板块则处在跌幅榜前列。个股方面,全市场超过2200只个股收红,涨停个股达到59只,下跌个股则超过3100只。
从近期市场运行趋势来看,虽然大盘在上周五探底后出现强劲回升,但短期向好趋势并未保持。有分析指出,场内资金存量博弈特征明显,同时受到海外情绪影响,A股走势反复不难理解。从A股自身而言,上证指数拉红的同时,双创指数仍显弱势,说明当前并非全面上涨,而是资金围绕局部热点做轮动。成交量较上周五明显萎缩,观望情绪仍然较浓,市场短线更偏向震荡整固。海外方面,本周全球市场进入“超级央行周”,美联储、欧洲央行、日本央行等将陆续公布利率决议。同时,国际油价高位运行、美债利率边际回落、欧洲主权风险上行,以及AI风险偏好再定价,都会扰动全球权益市场的走向。
A股短期反弹能否持续?
市场在快速反弹后出现震荡行情,反弹行情能否继续?
从多家机构的观点来看,对短期市场反弹修复仍持乐观态度。
华泰证券指出,上周市场情绪进入出清区间,托底资金承接力度增强,交易性资金能否持续回流仍有待观察。测算的A股情绪指数自8月以来首次进入悲观区间,托底资金承接力度增强,但海外扰动仍在延续,交易性资金回流与机构筹码出清尚需时间,短期更建议以超跌反弹看待。
当前市场并非经济、政策和市场周期视角下的“历史大底”,而是由于短期利空因素共振引发、市场情绪大幅下滑、悲观情绪充分宣泄而形成的“急跌底”。中信建投证券表示,从短期视角来看,预计本轮急跌行情有望结束并迎来反弹修复行情,这意味着行业配置重心应该转向进攻。
将时间拉长来看,也有机构对年末行情给予良好预期。
华安证券表示,悲观惯性和情绪低迷期的逆势大涨有望打破流动性负反馈。前期弱势市场的最大风险被切断。FOMC和三季报扰动将落地,尽管美伊冲突仍有不确定性,但市场已然超跌。考虑到11月起机构年末排名冲刺和春季躁动预期提前,将有助于凝聚市场共识。因此,对年末反弹行情可以乐观一些。
操作策略上,在波动中避免追高仍需投资者注意。巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“近期利空因素共振引发投资者情绪下滑,经历中级调整后容易形成短期底部。不过,外部变量仍多,指数震荡反复、板块结构轮动、以时间换空间的运行特征预计还会持续。建议投资者保持耐心,避免在情绪脉冲中追高,更多采取逢低吸纳、分批布局的方式捕捉结构性机会。”
【未经授权,严禁转载!联系电话028-86968276】