
金融投资报记者 林珂
随着短线资金在高波动方向上的分歧有所加大,22日午后A股市场出现震荡回落,指数涨幅明显收窄,反映出连续反弹后上方压力开始显现。
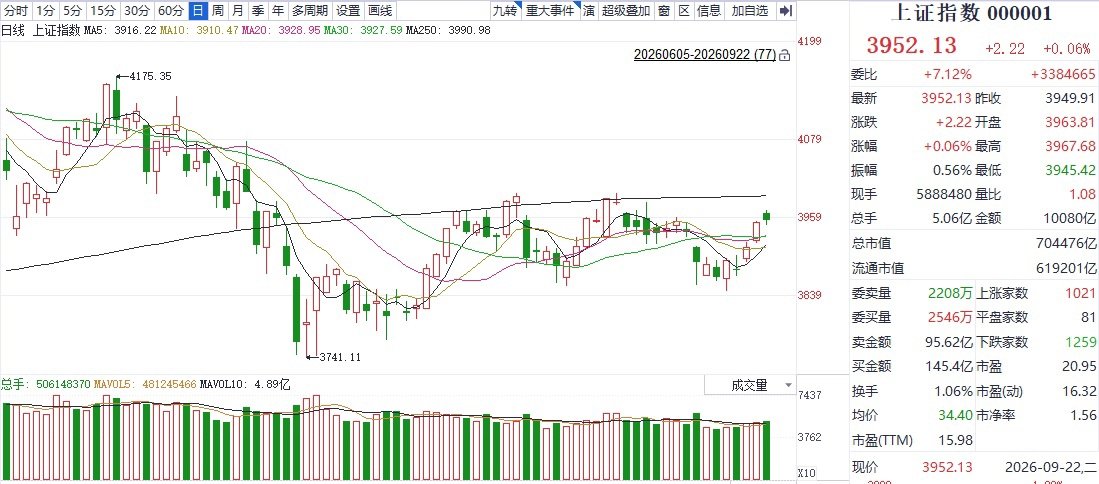
上证指数日K线图
隔夜美股出现大幅上涨,对亚太市场开盘带来积极影响。其中,韩国综合指数明显高开,但午后出现明显回落,对风险偏好形成一定扰动。A股连续反弹修复多日后,成交未能有效释放,叠加节前交投热情通常趋于降温,短期市场再迎震荡。
截至收盘,上证指数报收3952.13点,上涨0.06%;深证成指报收13723.74点,下跌0.05%;创业板指报收3399.93点,上涨0.01%;科创50指数报收1665.04点,上涨0.46%。成交量则继续呈现增长之势,沪深京三市合计成交额达到2.15万亿元,较前一交易日放大近1100亿元。
盘面上,出版、云服务、煤炭、通信工程等板块涨幅居前。航运港口、旅游、地面兵装、贵金属等板块则处在跌幅榜前列。随着市场分化加剧,个股分歧也在明显加大,全市场接近2400只个股飘红,其中65股涨停,下跌个股则超过3000只。
“虽然短期节奏上出现扰动,却并未改变市场整体的修复行情。当前A股仍处于政策预期、产业催化和估值修复共同作用的阶段,指数重心逐步抬升的基础依然存在。”巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“当前市场仍以震荡向上、轮动修复为主要特征。指数在连续反弹后出现分化与回踩,属于正常的技术性消化。操作上应保持耐心,重视节奏和仓位管理,避免在情绪高点过度追涨,以应对节前交投趋淡和外部市场波动带来的不确定性。”
中国银河证券表示,A股市场将迎来中秋、国庆两个假期,跨长假风险溢价叠加三季度末机构考核约束,市场或延续震荡与轮动行情。目前来看,一方面,此前扰动市场的外部因素中,海外利率的影响在边际弱化,地缘尾部风险与能源通胀影响仍在反复;另一方面,中美互动、国内政策和科技产业趋势的积极预期逐渐积累。后续影响市场表现的关键因素正从外围风险的部分消化逐步转向上述积极因素能否形成接力。
【未经授权,严禁转载!联系电话028-86968276】