
金融投资报记者 孙雪涵
扎根中国科技城绵阳的光器件专精特新企业,将通过市场化方式引进外部战略资本。国有股东在保留控股权的前提下,开放近三成股权面向市场。
11月3日晚间,四川九洲(000801.SZ)发布公告,披露参股公司四川九州光电子技术有限公司(下称“九州光电子”)增资扩股计划。本次增资将在西南联合产权交易所公开挂牌实施,计划引入外部资金不超过4.5亿元;九州光电子控股股东四川九洲投资控股集团有限公司(下称“九洲集团”)拟同步直接或间接投资不超过1.5亿元,合计增资总额不超过6亿元。
专精特新“小巨人”业绩爬坡
公开资料显示,九州光电子成立于2001年,注册资本1.02亿元,总部位于四川绵阳,是国家专精特新“小巨人”企业,主要从事光器件、光通信装备的研发制造及销售,光芯片后工序加工及光模块的精密制造,形成覆盖芯片后加工、COC/COB、TO封装、光器件、光模块、自动化装备全产业链发展格局,在对应细分市场上已占据较高市场份额,产品广泛应用于光纤入户、数据中心、5G无线、骨干传输网等领域,与高意、中兴、诺基亚贝尔、光迅、海信等多家世界知名企业建立了长期稳定合作关系。
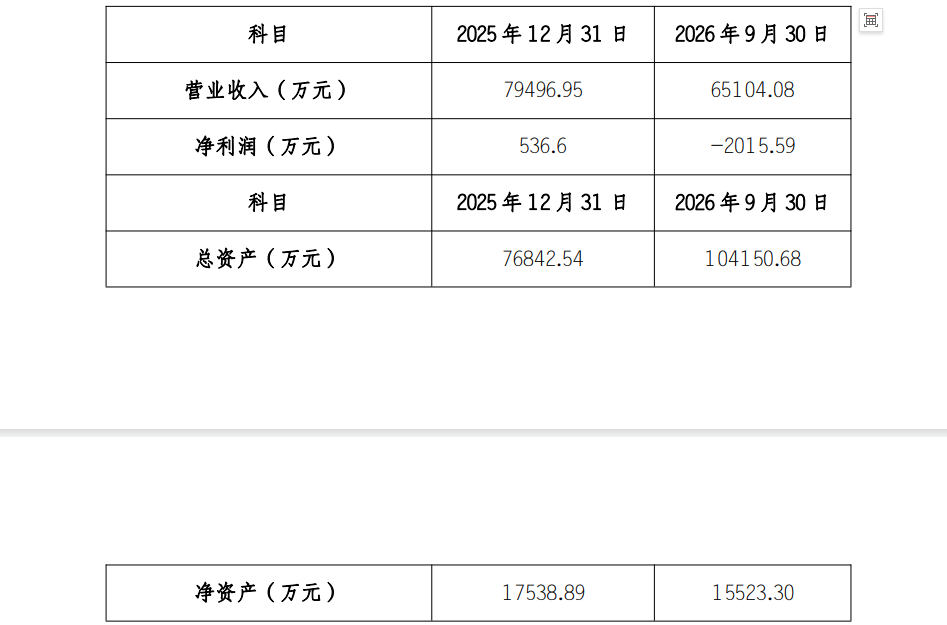
不过,从业绩表现看,九州光电子正处于收入扩张与利润承压并存的阶段。2025年,九州光电子实现营业收入7.95亿元,净利润536.6万元,尚处微利状态;2026年前三季度,营业收入达到6.51亿元,净利润转为亏损2015.59万元。
截至2026年9月30日,九州光电子总资产为10.42亿元,净资产为1.55亿元。
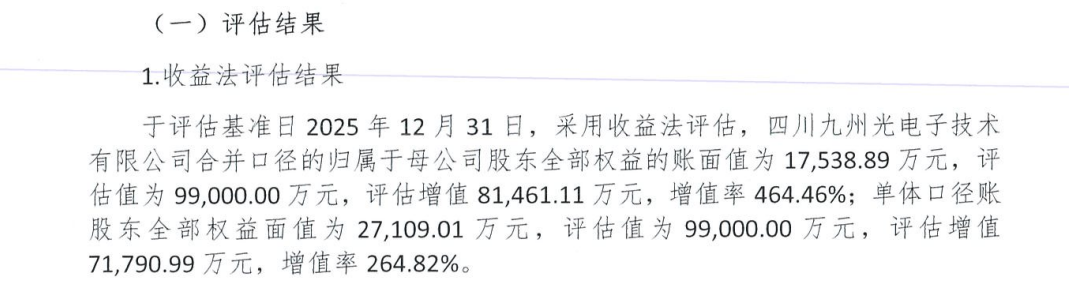
据资产评估报告,以2025年12月31日为评估基准日,采用收益法评估结果作为最终结论,九州光电子所有者权益账面值为1.75亿元,评估值为9.90亿元,评估增值8.15亿元,增值率464.46%。
九洲集团同股同价守住控股底线
公告显示,九州光电子本次增资投资人数不作限制,单家(含联合体)投资金额不低于3000万元;即便最终仅有一家符合条件的意向投资者,本次增资也认定为成功。
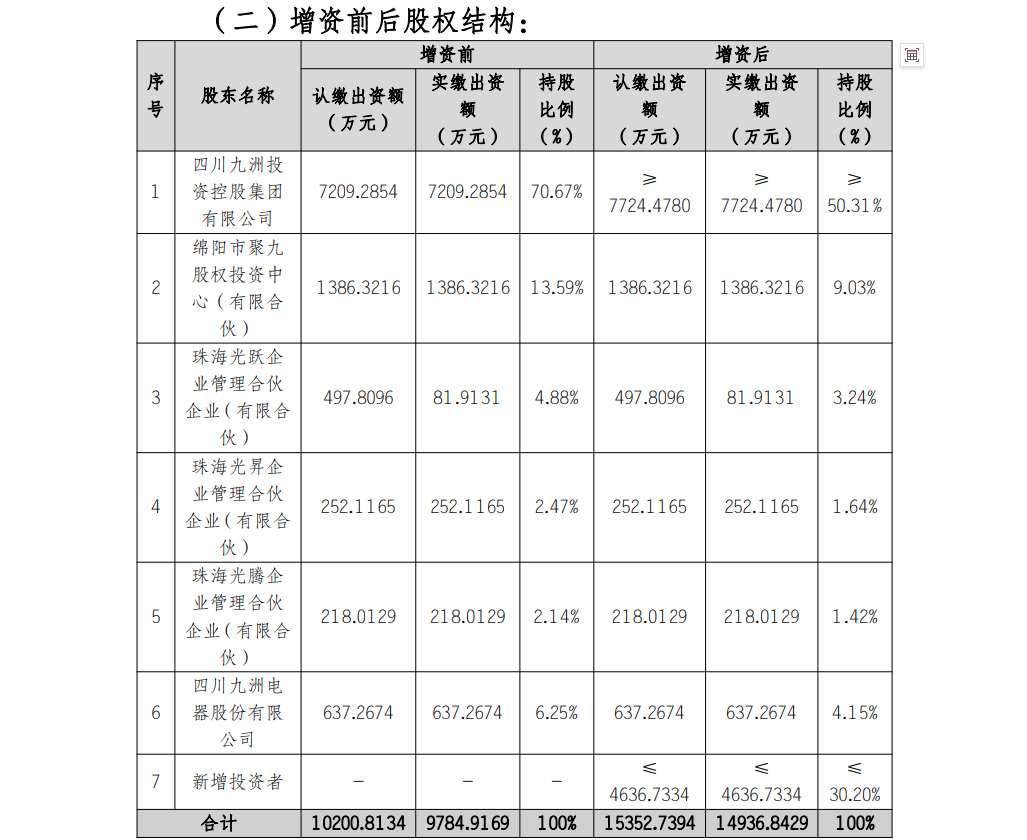
外部投资者合计持股上限为30.20%,这意味着增资落地后,九州光电子将有近三成股权面向外部战略资本开放。
在引入外部资金的同时,九州光电子控股股东九洲集团明确“托底”控股权。九洲集团拟同步直接或间接投资不超过1.5亿元,保障增资完成后持股比例维持在50%以上。其增资价格与外部投资方最终成交的每股价格相同,确保同股同价。增资完成后,九洲集团持股将从当前70.67%降至50.31%,仍保持控股股东地位。
资料显示,九洲集团始建于1958年,经过60余年的发展,已成为专注于电子信息产业的大型高科技企业集团,主要提供信息化智能化装备及系统、融合发展类数字智能软硬件产品及服务。2025年度及2026年前三季度,九洲集团营业收入分别为450.05亿元、304.30亿元,净利润分别为6.92亿元、1.35亿元。
值得一提的是,据四川九洲此前9月1日公告,为加速推动公司智能终端业务向产业链高端品类延伸,四川九洲以协议转让方式收购武汉智汇芯科技有限公司持有的九州光电子6.2472%股权,合计交易对价约1824.62万元,即每1元注册资本交易对价2.86元。此次面对九州光电子增资扩股,四川九洲选择放弃优先认缴权。
本次增资完成后,九州光电子将获得资金补充,有望进一步夯实全产业链制造能力,借助外部产业或财务投资者资源拓展市场。对于九洲体系而言,此番混改也是一次差异化资本安排:集团守住控股底盘支撑业务爬坡,上市公司保留少量股权获取产业协同红利,在国资控股权不变的前提下,用市场化手段为九州光电子引入新动能。
丨来源:川商传媒报道丨
★★★郑重免责声明★★★
本文不构成任何投资建议!文中所有观点仅代表被采访者个人立场及个人观点,不具有任何指导和买卖意见!股市有风险,投资需谨慎!
【未经授权,严禁转载!联系电话028-86968276】