
封面新闻记者 姚瑞鹏
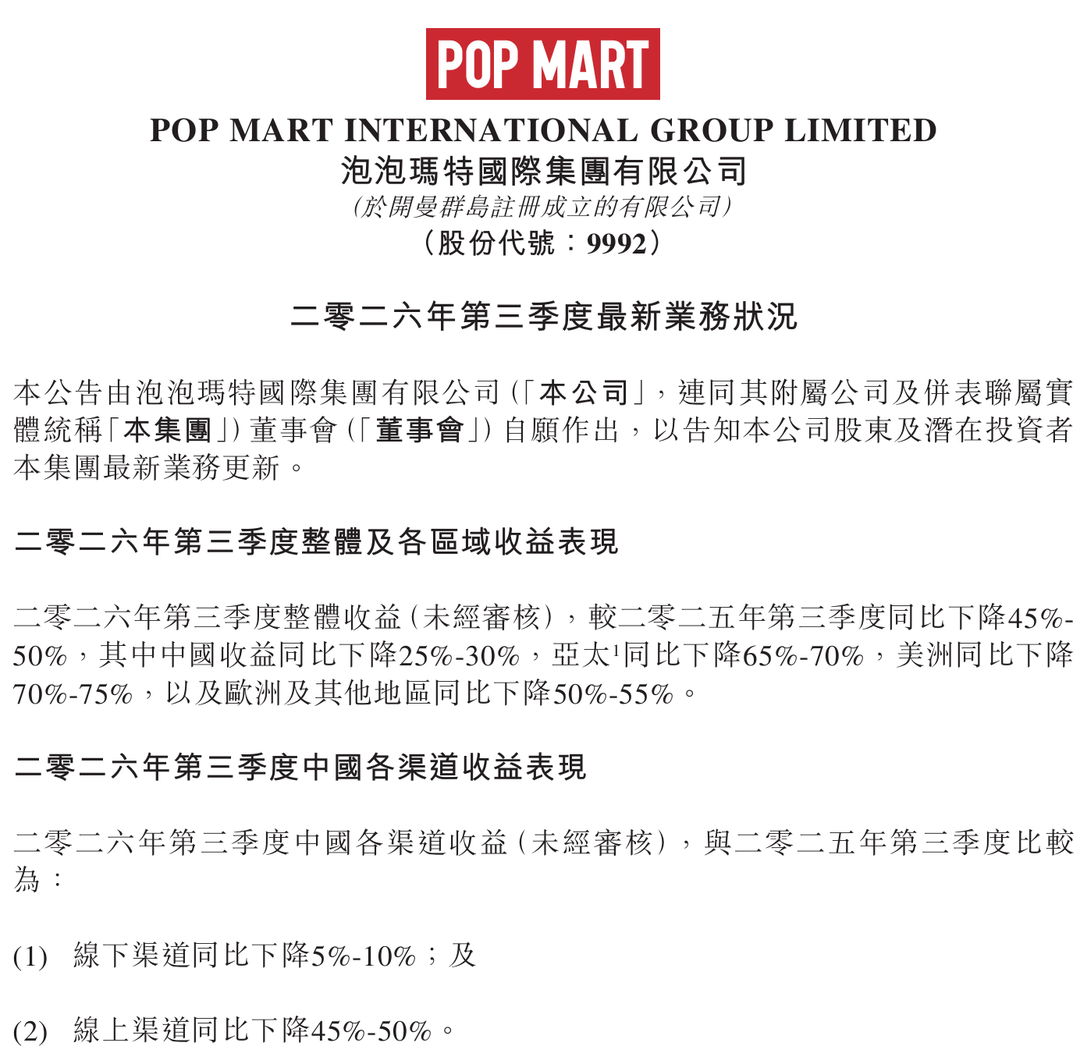
曾经深夜线下门店排长队抢购Labubu的热闹景象日渐少见,朋友圈里Labubu的身影也越来越少,消费端的直观降温,正在被官方业绩数据印证。10月27日,泡泡玛特国际集团披露2026年第三季度未经审核业务数据,当期整体收益较上年同期下降45%-50%,国内、海外各市场及渠道均出现不同程度回落。作为国内潮玩赛道龙头企业,此次业绩大幅下滑既印证了管理层此前的经营压力预警,也伴随着头部IP增长放缓、二级市场预期分化等信号,折射出潮玩行业增长逻辑的深层变化。
全域业绩分化 海外与线上成下滑核心拖累
专业人士分析,从业绩结构来看,本次下滑呈现出鲜明的分化特征。国内市场三季度收益同比下降25%-30%,渠道端表现差异显著:线下渠道仅同比下滑5%-10%,凭借实体门店的场景体验属性保持了较强经营韧性;线上渠道则同比大跌45%-50%,成为国内市场的主要拖累项,反映出电商流量红利消退背景下,线上端的产品吸引力与用户复购效率正面临严峻挑战。
海外市场的下滑幅度远超国内,此前的增长引擎明显失速。数据显示,三季度美洲市场收益同比下降70%-75%,亚太市场同比下降65%-70%,欧洲及其他地区同比下降50%-55%。这意味着泡泡玛特的海外扩张已从跑马圈地的增量阶段,进入精细化运营的存量阶段,前期快速扩张带来的流量效应逐步退去,本地化运营能力不足的短板开始集中显现。
事实上,公司管理层早已对增长放缓作出明确预警。在今年8月的中期业绩会上,泡泡玛特CEO王宁便直言2026年下半年经营压力大于上半年,公司大概率无法完成年初制定的20%全年增长目标,并将本年度定义为“经营调整年”。此次三季度业绩数据落地,标志着调整期的压力已全面兑现。
头部IP增长失速 资本长短期预期出现分歧
业绩承压背后,王牌IP的增长瓶颈成为市场关注的核心焦点。作为公司第一大IP,包含Labubu在内的THE MONSTERS系列2026年上半年实现收入44.54亿元,但同比下滑7.5%,是该IP爆火以来首次出现同比负增长;其营收占比也从上年同期的34.7%降至26%,市场对单一超级IP依赖风险的担忧持续升温。近期Labubu“复古理发店”搪胶毛绒系列发售后,首次出现多款常规款发售即破发的情况,业内认为二手溢价消退更多是投机炒作退潮所致,但也侧面印证了头部IP热度的回落。
二级市场层面,知名投资人段永平的持仓动态引发广泛关注。截至目前,段永平通过旗下投资主体持有泡泡玛特约1.02亿股,持股比例达8.01%,为公司第二大股东。按市场普遍测算的150港元/股持仓成本计算,以10月27日收盘132港元/股的股价估算,其账面浮亏约18.46亿港元。尽管短期浮亏明显,段永平近期仍明确表示后续会继续加仓,仅将持股比例上限设定为10%,长期价值判断与短期市场悲观预期形成鲜明分歧。
从行业视角看,泡泡玛特的业绩调整并非个例,而是潮玩行业从爆发式增长回归常态化发展的典型缩影。告别流量红利后,赛道竞争正逐步回归产品与运营本质。能否破解头部IP依赖困局、补齐海外本地化运营短板,将成为泡泡玛特穿越调整周期的关键。
【未经授权,严禁转载!联系电话028-86968276】