
金融投资报记者 刘庆华
近日,中国证券投资基金业协会公布了2026年上半年公募基金销售保有规模百强榜。数据显示,截至2026年6月底,前100名基金销售机构的非货基金保有规模合计为13.79万亿元,较2025年底增加17.9%。其中,权益基金保有规模合计为7.06万亿元,较2025年底增加17.8%。
值得关注的是,蚂蚁基金非货基金保有规模首破2万亿元,第三方代销机构(含保险系销售机构,不含银行、券商)整体历史性反超银行。这些数据在市场看来是“第三方渠道的胜利”。但如果从单个机构来看,不难发现,在公募基金代销江湖中,赢家高度集中,头部机构通吃,比起赢家身上的共性,输家的困境更值得深思。
制表:刘庆华
蚂蚁的2万亿元:是普惠,也是寡头
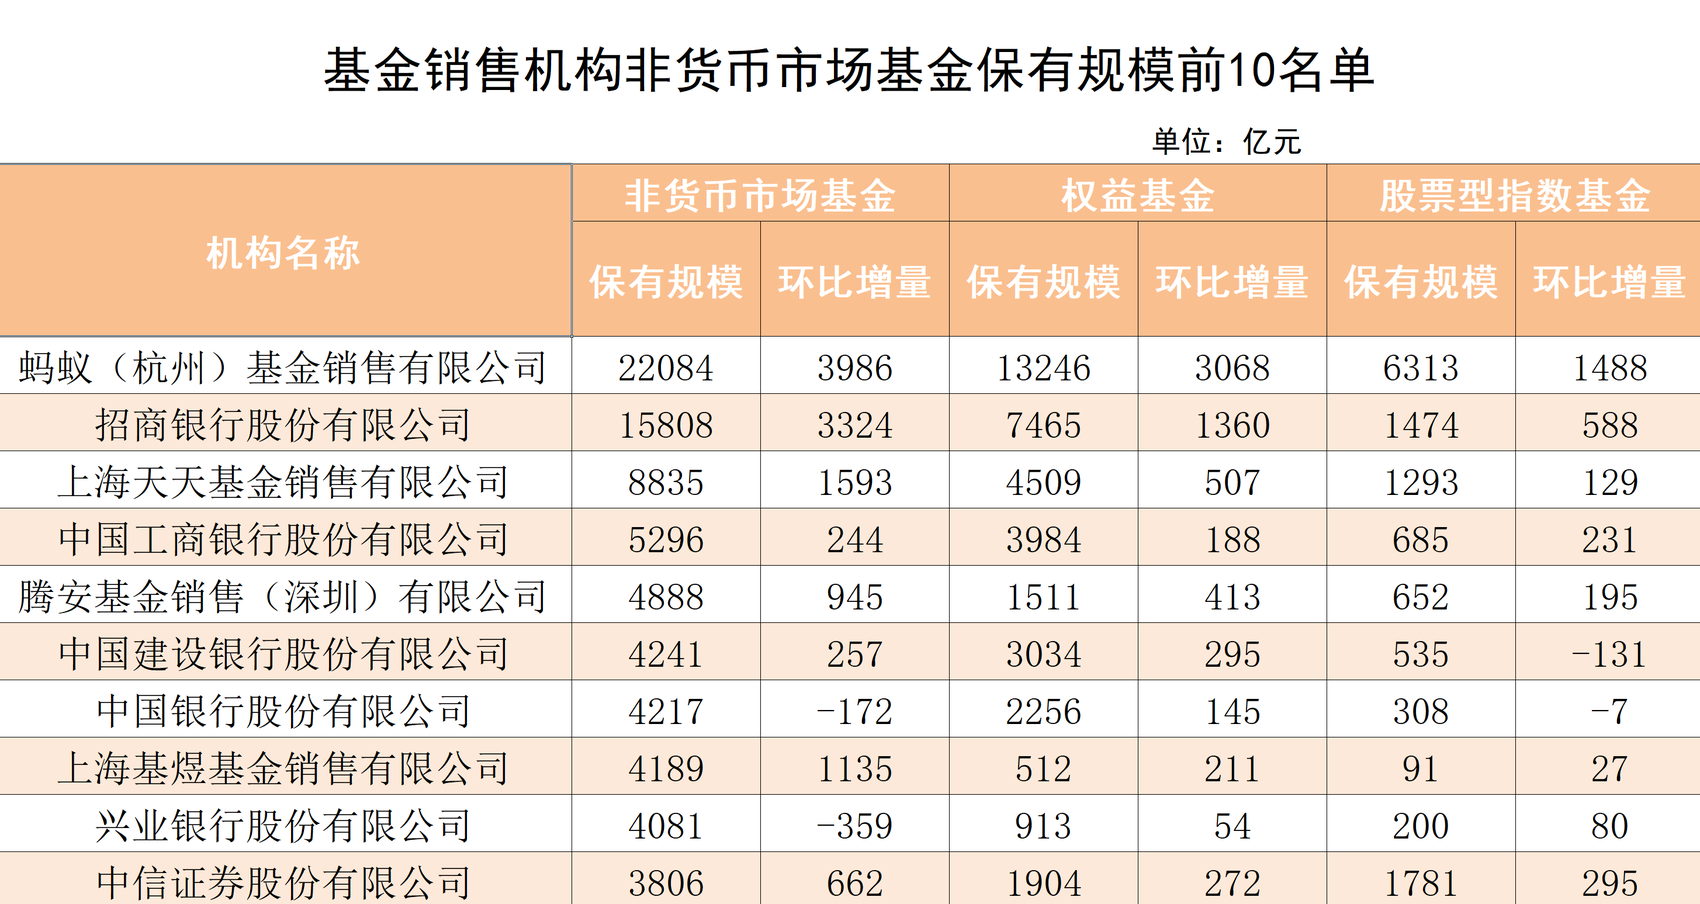
榜单显示,截至6月底,蚂蚁基金非货基金保有规模为2.21万亿元,较2025年底增加3986亿元,蚂蚁基金成为史上第一个非货币基金保有规模突破2万亿元的代销机构。
与此同时,蚂蚁基金与其他头部机构之间的差距也越拉越大。
数据显示,第二名招商银行非货基金保有规模为1.58万亿元,第三名天天基金非货基金保有规模为8835亿元,两家机构之和为2.46万亿元,蚂蚁基金非货基金的保有规模略低于第二名和第三名之和。而在权益基金这一赛道上,蚂蚁基金保有规模为1.32万亿元,超过了第二名招商银行(7465亿元)、第三名天天基金(4509亿元)之和。在股票型指数基金这一赛道上,蚂蚁基金保有规模为6313亿元,超过了排在第二名至第五名的中信证券、华泰证券、招商银行、天天基金之和。
从这个角度看,第三方渠道崛起,在很大程度上是蚂蚁基金一家的崛起。在第三方渠道中,就非货基金保有规模增量而言,天天基金虽然稳居第三,但其上半年非货基金保有规模增量为1593亿元,仅为蚂蚁(3986亿元)的四成。腾安基金(腾讯系)冲到了第五名,增量为945亿元,不到蚂蚁的四分之一。
相比“第三方渠道的崛起”,更真实的现实是:流量、场景、资本,正在以前所未有的效率向一个超级平台集中。这种集中度,甚至在传统银行时代都没有出现过,第三方赛道正走向“一超多强”格局,且“一超”的体量已经让“多强”难以望其项背。
招商银行的“孤军奋战”:增长的含金量被低估
数据显示,就非货基金保有规模的增量而言,第三方独立销售机构半年度规模增量超过1万亿元,高于银行的4590亿元和券商的4614亿元。就增速而言,第三方销售机构的非货基金保有规模环比增长27.67%,银行渠道环比增速为9.42%,券商渠道环比增速为17.81%。
就增速而言,银行似乎是“退潮”的那一方。然而,在银行中也有一个例外,那就是招商银行。
招商银行上半年非货基金保有规模增长了3324亿元,贡献了全部25家上榜银行总增量的72.4%;权益基金增量为1360亿元,占全部上榜银行权益基金总增量的48%;在银行普遍弱势的股票型指数基金上,招商银行保有规模环比大增66.37%,至1474亿元,在银行总增量中的占比超过55%。
从这个角度看,如果没有招商银行,银行渠道整体的数据会拉低一个数量级。
业内人士指出,与第三方销售机构互联网平台的流量逻辑不同的是,招商银行的主要策略是用专业资产配置服务留住高净值客户,让客户愿意把更多的钱、配置到更长期的产品上。半年报显示,2026年上半年,招商银行代理基金收入同比大增61.4%。在费率整体下行的背景下,这一增速说明它在引导客户配置费率相对更高的权益类产品,而不是靠卖低费率的指数基金来冲量。而这一护城河,可能会更深。
沉默的“大多数”:卖不动了
金融投资报记者注意到,在这份百强榜榜单上,还有沉默的大多数,即在榜但增量不明显,甚至下滑的机构。
兴业银行非货基金保有规模减少359亿元,中国银行非货基金保有规模减少172亿元。民生银行、东方证券、江苏银行、中金公司等机构的权益基金保有规模都出现了萎缩。
在流量上,这些机构不及蚂蚁,在客户维护和经营能力上,或许也不及招商银行。当下,在公募基金费率改革之后,申购费下调、尾随佣金压缩、持有超过一年不收销售服务费——每一条都在压缩中小渠道的利润空间。可能卖基金这件事对很多银行来说已经不是那么赚钱了。
从这个角度来说,基金代销的竞争,已经从“谁卖得多”转向了“谁留得住”。蚂蚁的2万亿元,本质上是数亿用户把支付宝当成了“基金账户”,而不是“购买渠道”。招商银行的增长,则是源于高净值客户愿意把更多资产配置交给它来打理,而不是买完就走。
【未经授权,严禁转载!联系电话028-86968276】