
川观新闻记者 卢薇
上周五,中国人民银行发布公开市场业务公告,宣布自今日(11月2日)起优化短端利率调控机制,央行今后每个工作日都会开展隔夜逆回购操作。这意味着隔夜逆回购利率取代7天期逆回购利率,成为主要政策利率。
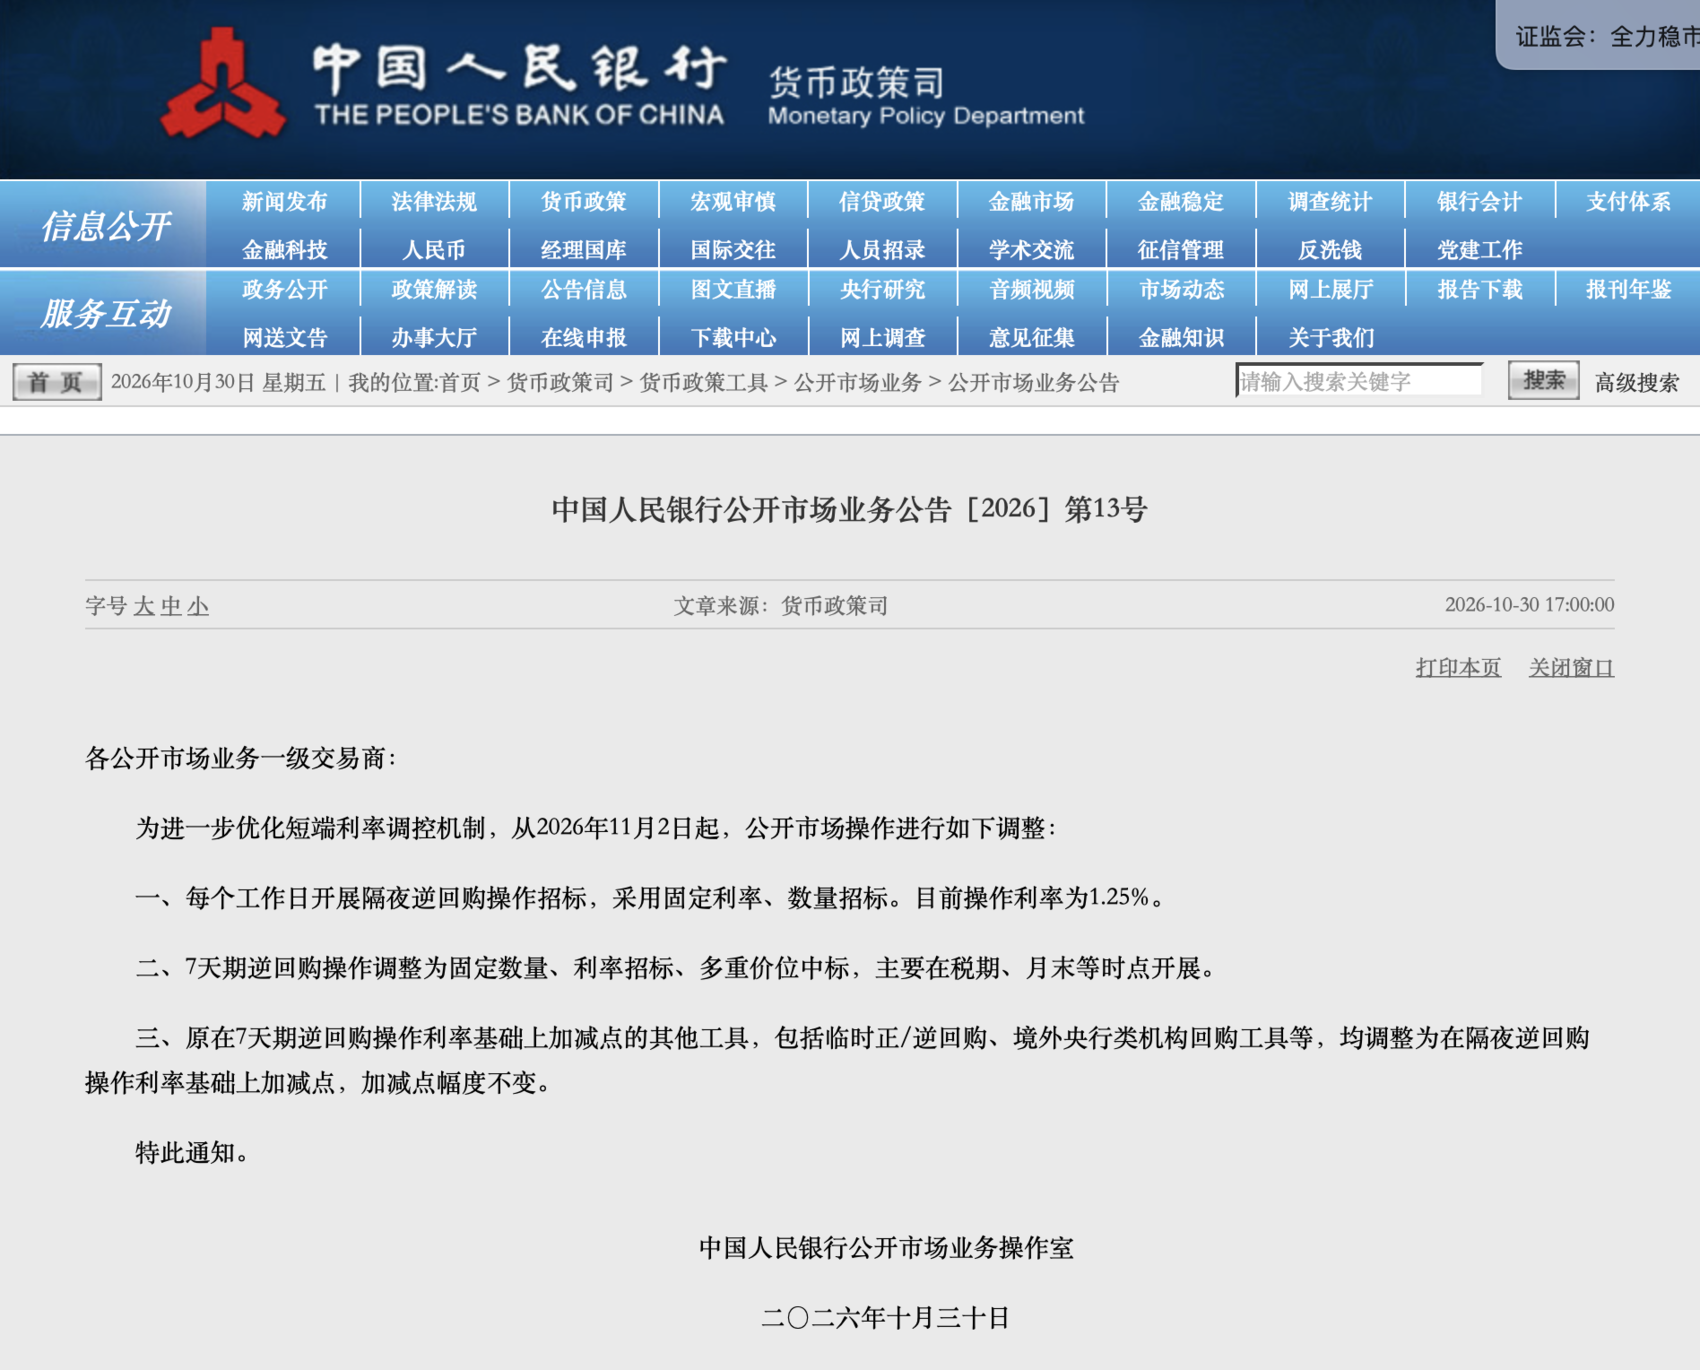
政策利率为何要“换锚”?目前,隔夜操作利率1.25%低于原7天期利率1.40%,此次调整是否意味着降息?和普通人有什么关系?围绕这些问题,川观新闻记者采访了专家。
为何“换锚”?调控精细度从“周”到“日”
根据公告,央行此次调整涵盖三方面内容。首要变化是每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标方式,当前操作利率定为1.25%。其次,7天期逆回购操作调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展,从每日主工具退为阶段性补位工具。此外,原在7天期逆回购操作利率基础上加减点的其他工具,包括临时正/逆回购、境外央行类机构回购工具等,均调整为在隔夜逆回购操作利率基础上加减点,加减点幅度保持不变。
此次调整是对央行行长潘功胜此前政策信号的落地。潘功胜在2026金融街论坛年会上曾明确,为了进一步提高利率调控的精准性,将研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。
为何调整?原因就是期限错配:银行间货币市场约九成交易是隔夜交易,原来政策利率锚在7天、市场最活跃利率却是隔夜,两者并不完全一致。
更通俗地说,新旧“锚”的核心区别在于期限长短:7天期锁定的是一周资金价格,央行调控节奏“按周”走;隔夜期限只有一夜,央行可每日操作、每日观察,央行对短端流动性的调控精细度由“周”细化至“日”。
“隔夜资金是银行间市场日常头寸平衡的核心,将主要政策利率的期限由7天转向隔夜,有助于央行更直接地引导短期资金价格,提高调控的精准性。”国信证券经济研究所金融业首席分析师王剑表示。他进一步指出,过去10余年的利率市场化,本质是一部找“锚”史,方向很一致——期限越来越短,信号越来越纯,响应越来越快;此次确立隔夜逆回购利率的政策利率地位,标志着调控进一步锚定资金市场最活跃、最具边际意义的交易期限,也意味着货币政策从数量型调控加快转向以利率为中间目标的价格型调控。
西南财经大学金融学院教授蔡栋梁点出了两个值得琢磨的维度——时机和节奏。“如果把2019年LPR改革看作利率市场化的上半场,那么这份公告就是下半场的开场哨。”他指出,此次调整是政策利率期限的整体前移,并非操作细节的增补。“换锚”真正的风险是切换瞬间的利率跳升与预期混乱,因此央行选择在DR001(银行间市场存款类机构隔夜质押式回购利率)连续稳定于1.25%—1.30%、资金面“低位低波”的窗口推进,逻辑很清晰:让新锚先匹配并确认原有的市场中枢,而不是让旧中枢去适应新锚。节奏上,隔夜逆回购10月21日才试点、11月2日即常态化,前后不足两周,“试点即定型”,恰恰说明工具设计已经成熟,也表明这个低成本窗口不可错失。
是否为降息?不宜等同,关键看资金能否平稳运行
政策利率“换锚”牵一发而动全身。作为央行向银行提供资金的价格,它处于利率链条的最上游,直接影响国债收益率、LPR(贷款市场报价利率)、DR(存款类金融机构间债券回购利率)等基准利率的水平,并进一步传导至实体经济的存贷款利率,最终惠及微观主体。
招联首席经济学家董希淼指出,隔夜逆回购利率事实上成为主要政策利率,标志着价格型调控进一步深化、主要政策利率更加短端化以及工具基准趋于统一。
隔夜逆回购利率目前为1.25%,较此前7天逆回购利率1.40%低15个基点,那此次调整意味着降息吗?
“不宜简单视同为降息。”多位市场人士提示,此次调整属于货币政策框架改革,重点在于完善利率调控操作机制、理顺政策利率传导路径,目前是不同期限溢价差异的自然结果,并非央行主动降息,关键要看隔夜资金利率能否围绕1.25%平稳运行。
中信证券首席经济学家明明表示,10月以来DR001(银行间市场存款类机构隔夜质押式回购利率)持续运行在1.25%至1.30%区间,新利率与既有资金中枢基本吻合,释放了积极的稳定信号。
对于群众来说,DR001平稳运行有利于稳住银行的资金成本,进而有助于将房贷、经营贷等贷款利率维持在合理的水平,也有助于防止理财产品净值大起大落。
那么,新机制靠什么让资金“平稳运行”?蔡栋梁从操作方式里拆出了机理:“每个工作日”“固定利率”“数量招标”意味着一级交易商在限额内能以央行设定的规模融入隔夜资金,相当于为货币市场提供了一种常备流动性支持——DR001的上行风险被限制住,而1.25%又通过套利约束构成软性下限。隔夜利率因此从“围绕政策利率波动”变为“被政策利率限制在区间内”,波动率系统性下降。走廊也整体改写,临时正、逆回购改为以1.25%加减点,区间由1.20%—1.90%平移至1.05%—1.75%,宽度未变,中枢下移15个基点。但他同时提醒,这份稳定并非没有代价:价格被限制住,价格发现功能相对弱化,短端对流动性冲击的敏感度下降,结构性压力可能只是短期被平滑掉,并未化解。
影响还不止于隔夜。蔡栋梁指出,7天品种是“退而不废”:改为多重价位中标后,它在税期、月末由市场投标定价,反而从“被动放量”的政策工具变为衡量资金面紧张程度的指标,为观察资金面提供了新的高频信号,也保留了央行在极端时点进行数量调控的手段。顺着这条线,传导链的重估才刚开始:LPR报价的参考基准近年已由MLF转向7天逆回购,如今7天退位,LPR的锚定关系需要重新说明;存单、回购与短债的定价锚同步转向隔夜。曲线短端由此变为“隔夜政策利率与期限溢价之和”,期限溢价的重要性上升。于机构而言,持有收益会更薄,但资金面的不确定性下降,杠杆策略是否更划算要看两者何者占优,不能简单看作单向利好。
还有一层容易被忽略的变化,即政策沟通成本被重新定价。在蔡栋梁看来,政策利率短端化之后,央行可以更频繁、更小幅地调整,货币政策事实上将进入“高频微调”时代。灵活性提高的另一面,是单次动作的信号意义减弱,市场需要重新学习该关注什么。
【未经授权,严禁转载!联系电话028-86968276】





以后央妈调整利率,就像四川人炒菜放花椒,每次少放点,经常放。市场得慢慢习惯这种“高频微调”,不要一有风吹草动就惊抓抓的。
提高调控的精准性