
川观新闻记者 彭瑀珩
行情回顾(10月19日至10月23日)
本周A股整体呈现“先抑后扬”的走势,前四个交易日震荡下行,周五迎来暴力反弹。周初市场情绪偏谨慎,上证指数连续走低,周三、周四跌幅扩大,沪指一度失守3650点。周五市场上演“大奇迹日”,创业板指早盘一度跌超3%,午后强势拉升,最终收涨4.16%,日内振幅达7%,主要指数集体翻红,全市场超4500只个股上涨,两市成交额显著放量至1.96万亿元。
上证指数:周跌幅0.69%,报3690.48点;
深证成指:周跌幅1.09%,报11673.83点;
创业板指:周跌幅3.18%,报2684.10点。
尽管周五大幅反弹,全周仍未能收复失地。市场交投活跃度有所回落,全周日均成交额约1.57万亿元,主力资金全周净流出。行业方面,申万一级行业跌多涨少,仅计算机、农林牧渔行业收红,电力设备、交通运输、有色金属行业跌幅居前。
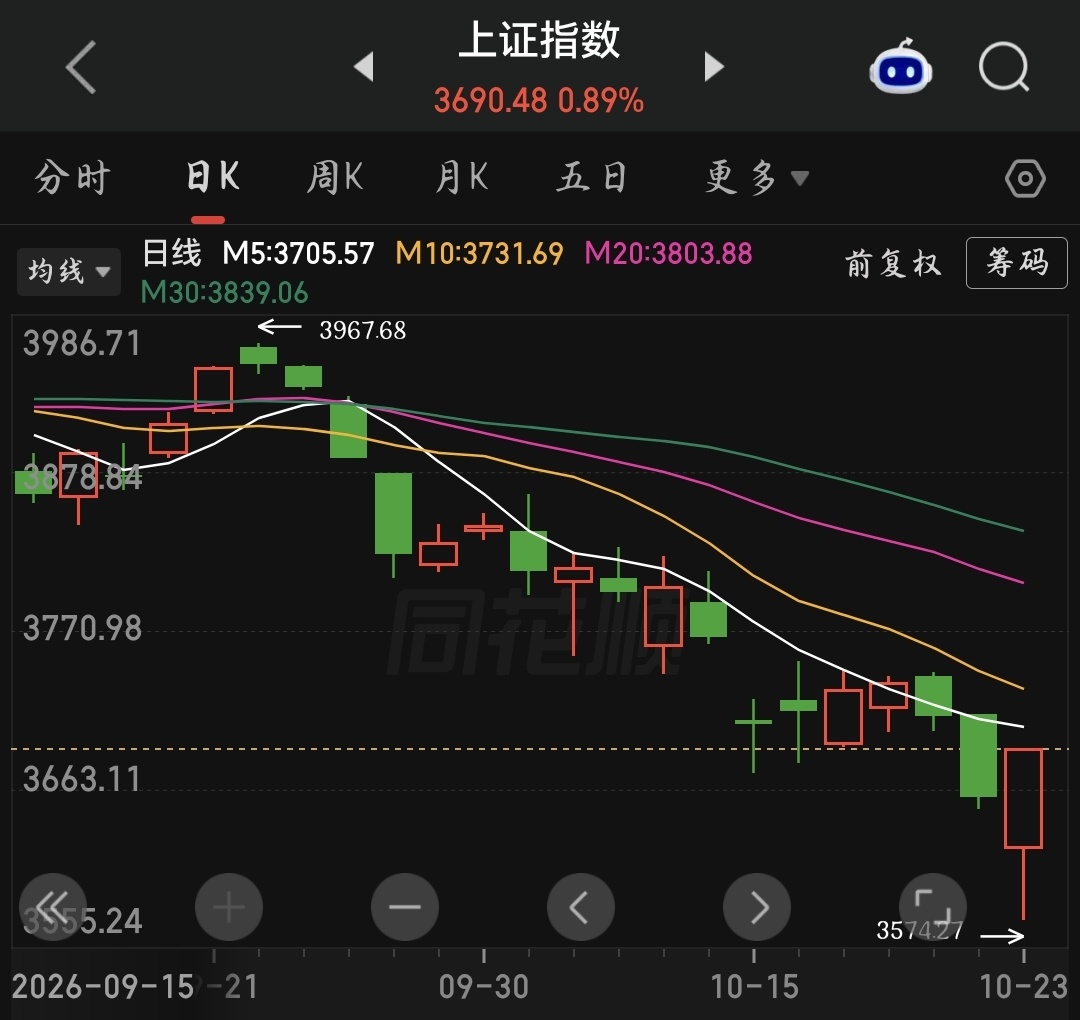
上证指数近日行情。
四川板块
本周四川板块随大盘震荡调整,周五跟随市场反弹。四川板块周跌0.63%,但仍有8只个股周涨幅超过10%,瑞迪智驱涨幅18.11%居首位。成交额前两位是新易盛和五粮液,分别为752亿元、107亿元。新易盛区间下跌14.96%,五粮液区间上涨2.48%。
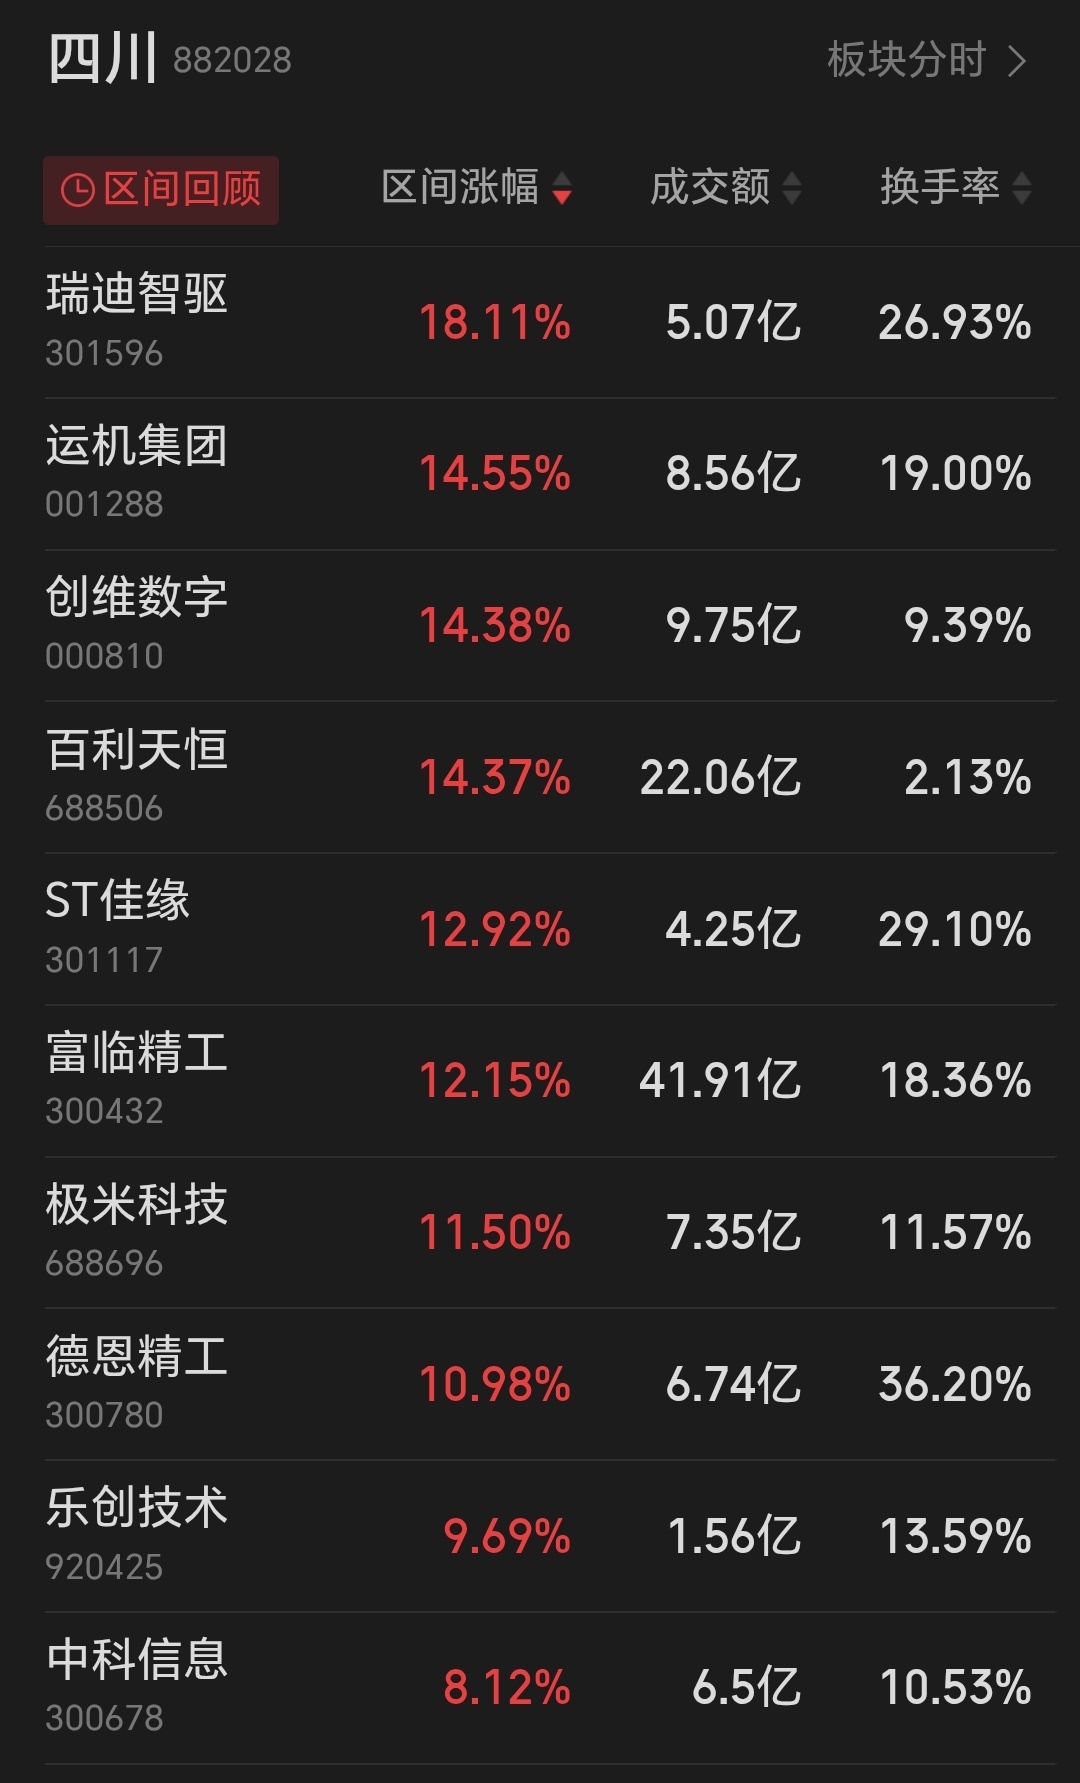
四川本周涨幅前十的个股。
川股动态
新易盛拟8亿至10亿元回购股份
10月23日午间,新易盛公告称,拟使用自有及/或自筹资金以集中竞价方式回购公司股份,回购资金总额不低于8亿元且不超过10亿元,回购价格不超过500元/股,回购股份拟用于股权激励或员工持股计划,回购期限为董事会审议通过之日起12个月内。
盛和资源拟与中国稀土集团开展股权合作
10月18日晚间,盛和资源发布公告,拟与中国稀土集团全资子公司中稀发展开展股权合作,将乐山盛和(剥离非稀土冶炼分离业务后)、全南新资源、江阴加华、淄博加华4家公司各51%股权转让给中稀发展,交易价款预计16.575亿元至18.105亿元,交易完成后4家标的公司不再纳入合并报表范围。
国机重装拟定增募资不超4.44亿元
10月21日,国机重装披露定增预案,拟向控股股东、实际控制人国机集团发行A股股票,募集资金总额不超过4.44亿元,扣除发行费用后净额拟全部用于补充流动资金。
山高环能与中航油签署5年战略合作协议
10月23日,山高环能公告称,公司与中国航油集团石油股份有限公司签署战略合作协议,双方拟围绕餐厨废弃油脂至SAF闭环管理、原料购销、股权投资、技术与项目协同等方面开展合作,协议有效期5年。
帝欧水华拟转让景德镇欧神诺100%股权
10月23日,帝欧水华发布公告,董事会审议通过拟转让全资孙公司景德镇欧神诺陶瓷有限公司100%股权暨公开征集意向受让方的议案,旨在优化资产质量、集中资源聚焦核心业务。公开征集期限至11月3日,意向受让方需交纳缔约保证金1000万元。
硅宝科技拟设立跨境电商合资公司
10月22日,硅宝科技公告称,公司董事会审议通过对外投资设立合资公司议案,拟与韩永民、韩超迪共同出资设立成都固德宝跨境电商有限责任公司,注册资本200万元,其中公司以自有资金出资120万元,占60%,合资公司设立后将纳入合并报表范围。
下周看点
本周A股在连续调整后由周五的暴力反弹收尾,创业板指日内7%的振幅让市场情绪迅速转向亢奋。但全周指数依然收跌,反弹的持续性成为下周最大的疑问。
周五反弹的成色需要检验。创业板指从跌超3%到涨4.16%,机器人、AI应用、半导体等方向领涨。这种“深V逆转”通常意味着短期做空动能集中释放后,抄底资金入场意愿强烈。
值得注意的是,本周市场调整阶段,股票ETF持续净流入,和主力资金、北向资金流出形成对冲,周五反弹时宽基ETF成交显著放量,是V型反转的重要资金推手。
不过,一日反弹不等于趋势反转,下周需要观察两个关键信号:一是成交量能否维持在1.9万亿元以上,周五的放量是否具有持续性;二是领涨的机器人、AI方向能否走出连续行情,而不是“一日游”。如果量能快速萎缩、热点散乱,反弹可能只是超跌后的技术性修复。
政策端释放了明确信号。 本周2026金融街论坛年会在北京举办,中国人民银行行长潘功胜、金融监管总局局长丁向群、证监会主席吴清出席并作主题演讲,部署了一批可执行工具和制度,释放出“稳市场、强监管、促开放、支持科技创新”的系列信号。此外,国务院办公厅发布《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》,从强化人工智能的就业创造效应、构建就业友好型人工智能升级路径、提升劳动者数字素养和就业能力等六个方面提出18项主要任务。
货币政策方面,10月LPR于10月20日公布,1年期3.0%、5年期以上3.5%,连续17个月保持不变,货币政策短期以稳为主。与此同时,市场正在博弈减持监管配套细则的落地力度,这类预期对原始股东、创投解禁压力更大的高估值成长板块影响尤其敏感。
三季报进入最后披露窗口。 10月下旬是三季报密集披露期,业绩成色将成为个股分化的核心变量。本周市场对业绩不及预期的反应已经比较明显,部分前期涨幅较大的品种在业绩披露后出现补跌。下周这一逻辑仍将延续,持仓个股需要留意三季报是否已披露、业绩是否匹配前期涨幅。
外部环境方面, 美联储11月议息会议临近,市场对利率路径的预期仍在摇摆。本周美元和美债收益率整体持稳,对A股的直接冲击有限,但若下周海外数据超预期扰动,仍可能通过外资流向传导至A股。
综合来看,下周A股面临“反弹持续性检验”与“三季报收官”的双重考验。周五的暴力反弹给了市场喘息窗口,但能否从“超跌反弹”升级为“趋势修复”,取决于量能配合和主线清晰度。操作上建议保持谨慎,不盲目追高周五已经大幅拉升的品种,关注三季报业绩确定性强、前期调整充分的细分方向,等待反弹结构进一步明朗后再做判断。
(文中观点仅供参考,不构成投资建议)
【未经授权,严禁转载!联系电话028-86968276】





不追周五已经大幅拉升的品种,盯三季报确定性强、前期调整充分的细分方向,等反弹结构明朗再动手。
行情再刺激,也记住那句老话:文中观点仅供参考,不构成投资建议——钱是自己的,手要稳住。
持续关注
简直像坐过山车一样刺激。
学习了
关注证券投资