
金融投资报记者 贺梦璐
11月12日,来自深圳的存储器厂商宏芯宇(02681)登陆港交所。
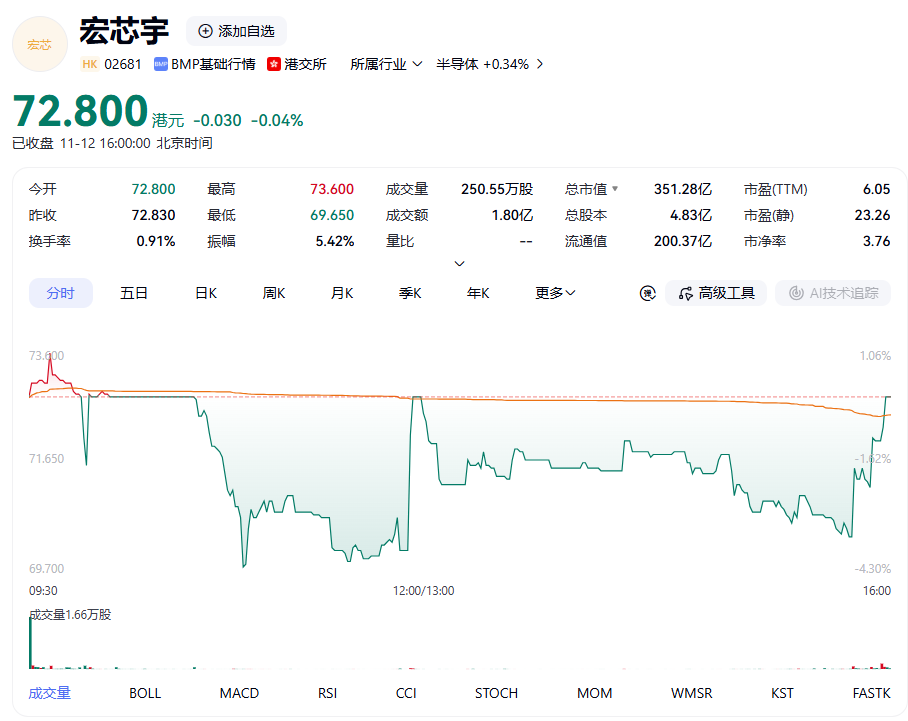
然而,资本市场给出的第一反应并不热烈,宏芯宇开盘股价报72.80港元,较发行价低0.04%。截至收盘,宏芯宇股价报72.80港元,跌幅为0.04%。
踩在风口的宏芯宇,上市首日却未能迎来股价飙升的心理预期,其中更为深层的原因是什么?
招股书里的业绩曲线,或是理解宏芯宇股价表现的关键。
2023年至2025年,宏芯宇实现营业收入分别为87.81亿元、87.18亿元和112.38亿元;净利润分别为-1.17亿元、4.83亿元和13.64亿元。
基于此,市场不禁想问,存储器热还能延续多久?换句话说,这轮由供给收缩和需求增长共同推动的行业热潮,还能走多远?
国盛证券认为,AI基础设施建设对高端存储需求的拉动,已逐步体现为企业收入和利润增长,存储市场供需偏紧的局面仍在延续。
高盛近日发布研报称,2027年DRAM价格有望持续上涨,涨势甚至可能延续至2028年上半年。与此同时,HBM价格预计将出现更大幅度上涨。
不过,存储行业周期性特征显著,价格上行趋势不会持续存在。对此,业内人士提醒,后续需持续跟踪终端需求释放力度,一旦供给端放量或需求不及预期,存储板块也存在回调风险。
【未经授权,严禁转载!联系电话028-86968276】