
金融投资报记者 贺梦璐
当COMEX黄金单周大跌超4%,投资金条从高位回落至“8”字头,国际金价在4000美元关口反复拉锯,摆在投资者面前的问题愈发清晰:这一轮调整,是逢低布局的“黄金坑”,还是回调才刚刚开始?
投资金条跌回“8”字头
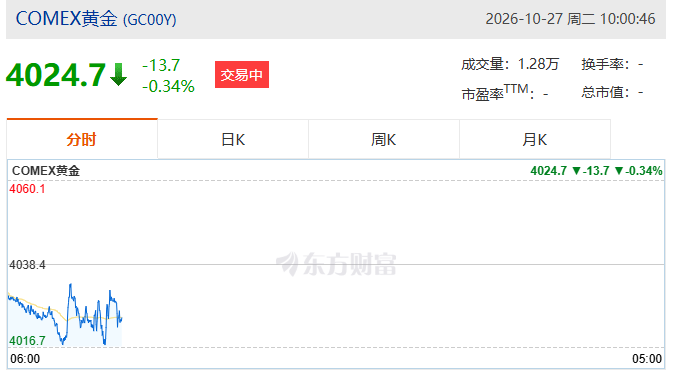
上周,COMEX黄金单周下跌4.22%,报4010美元/盎司。截至10月27日上午记者发稿时,COMEX黄金报4024.7美元/盎司,高位回调态势明显。
受国际金价快速走弱传导的影响,10月27日,多家银行渠道投资金条零售价普遍回落至878元/克上下,重回“8”字头区间。而国内品牌首饰金叠加工艺费、品牌溢价,报价回落至千元附近,零售端金价仍处在高位。
有业内人士认为,对实物买家而言,投资金条价格回落至“8”字头,确实降低了入场门槛,但关键在于区分“消费性购金”与“配置性购金”。投资金条是否值得入手,取决于持有周期能否覆盖短期波动。
就此而言,这一轮回调更像是一个以时间换空间的配置区间,而非一个即刻反转的“黄金坑”。
谁“动了”金价?
短期金价快速下探,背后是多重利空因素共振。申银万国期货表示,近期贵金属走势疲软,核心约束来自美联储紧缩预期。美伊局势反复,油价再度冲高,通胀上行风险进一步升温,进而抬升加息预期,对黄金价格形成压制。由于科技股大幅调整,避险资金涌入美债,带动10年期美债利率下行。但在加息预期支撑下,高利率、强美元的环境难以快速转向,油价与通胀风险持续压制金价反弹空间,后续需重点跟踪中东地缘局势演变。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,叠加ETF配置资金回流,共同为黄金价格构筑坚实底部支撑。
国信期货则分析了本轮金价急跌的深层逻辑。其表示,传统意义上,地缘冲突利多黄金,但本轮油价飙升再度引发通胀忧虑,进而推高利率上行风险,对无息资产金银形成利空反噬。
对于黄金板块的配置价值,信达证券建议,若将金价走势纳入黄金珠宝板块投资考量因素,前提必须考虑个股经营阶段以及大盘行情,当行业景气、渠道规模相对稳定时,从个股受益程度出发,老凤祥、菜百股份为第一档,六福集团、周大生为第二档,潮宏基、周大福等为第三档。
【未经授权,严禁转载!联系电话028-86968276】