
10月26日,成都市住房和城乡建设局、成都市规划和自然资源局、国家金融监督管理总局四川监管局联合印发关于贯彻落实《关于完善商品住房销售制度的通知》的实施意见(以下称《实施意见》),明确新增项目预售资金监管模式,有序推行商品住房现房销售。同时,为存量项目、历史遗留项目设置过渡期政策,配套土地、金融、建设管理多维度支撑。
成都由此成为继北京、上海、广州、深圳、武汉、天津、杭州、宁波、苏州等城市之后,第13个落地“8·28”现房销售改革地方细则的城市。
成都双轨并行
成都《实施意见》的框架可以概括为“两条轨道、一个缓冲带”。
《实施意见》明确了商品住房预售条件要求:2026年8月28日(含)前,已取得建设工程规划许可证(含部分取得)的商品住房项目,预售条件、预售资金监管等按原有政策规定执行;2026年8月28日后新发布国有建设用地使用权出让公告的商品住房项目,申请预售的,单体建筑工程应完成主体结构封顶,封顶标准为单体预售楼栋顶层顶板浇筑完成。
同时,为支持开发过程中项目平稳过渡,《实施意见》明确,8月28日(含)前已取得国有建设用地使用权(含已公告)但未取得建设工程规划许可证的项目,原则上执行新的预售政策;经区(市)县政府(管委会)评估风险确保能够按时建成交付、加强预售资金监管并报备案后,2027年12月31日前仍可按原有预售条件申请预售,其中重点监管额度要覆盖项目全部剩余工程建设费用。
对超期未开发、已停工滞建历史遗留问题项目,盘活时经评估风险、集体研究决策,2028年12月31日前备案后可按原预售条件执行。
细则的公约项与差异项
13城细则在核心规则上基本一致:以2026年8月28日为新老划断基准日,此后新出让土地项目优先选择现房销售,继续预售的项目须完成主体结构封顶,预售资金全额全过程监管,个人按揭贷款在竣工备案后发放,土地出让价款可分期缴纳、首付不低于50%。这些公约项构成了制度切换的基本底盘。
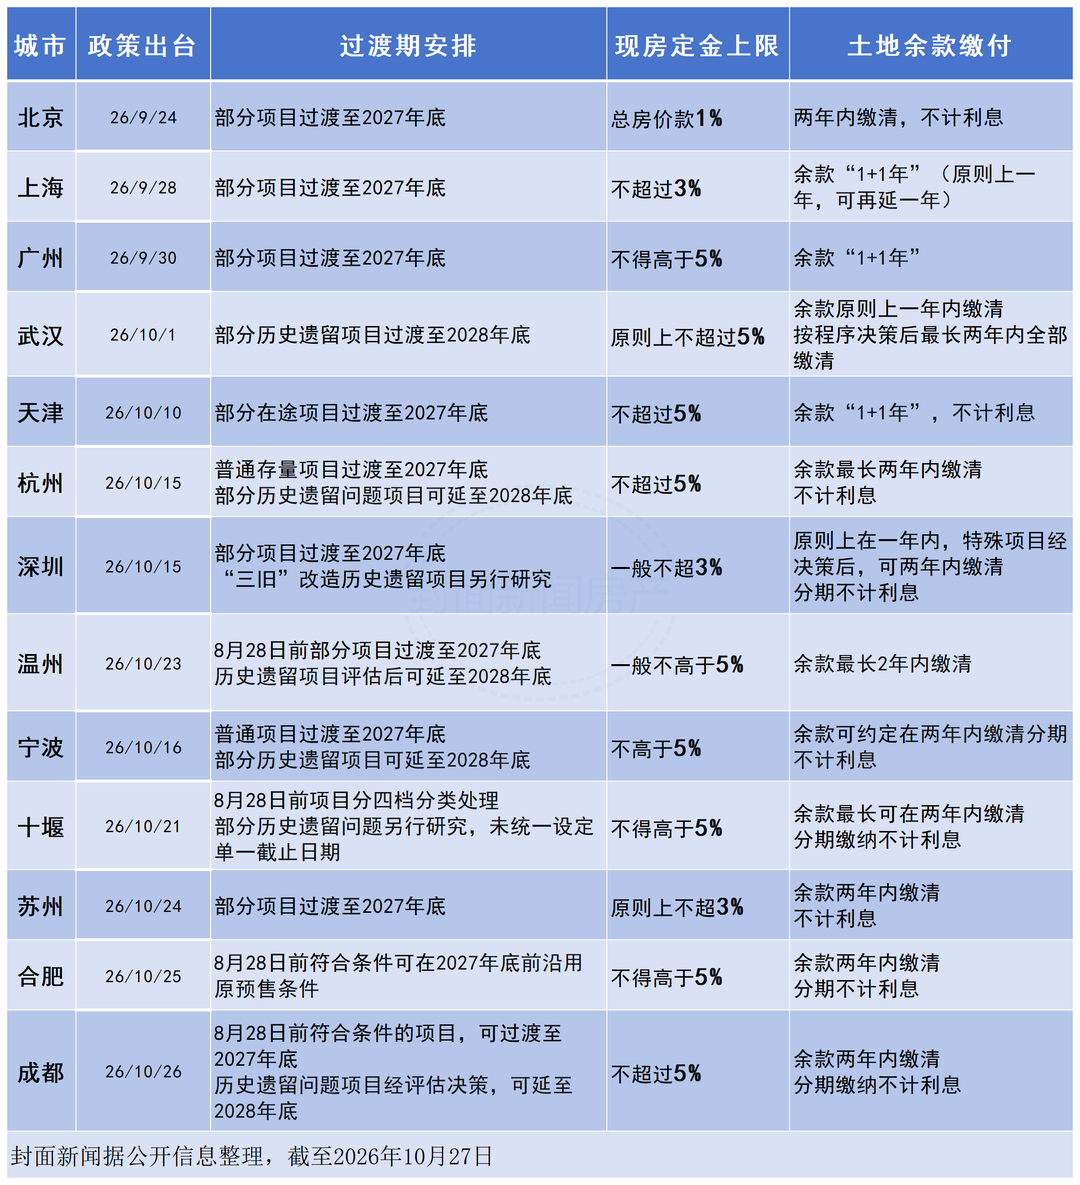
差异主要集中在两个参数上。
现房销售定金上限呈现梯度分布。北京一般不超过总房价款的1%,上海、深圳、苏州为不超过3%,广州、杭州、天津、武汉、宁波、十堰、合肥、成都为不超过5%。
与定金比例同样关键的是定金的管理方式:成都明确“定金全程封闭管理,不得使用”,房企违约不能按期交房的,购房人有权按合同约定提出解除定金合同。这意味着5%的定金虽然在比例上保留了销售端一定的资金回笼弹性,但封闭管理切断了其转化为开发资金的可能,定金的“回款功能”被限定在锁定客户意向的范围内。成都在“高比例”与“强封闭”之间的搭配,是13城中较为独特的组合。
过渡期安排亦有分化。杭州、武汉将存量项目宽限延至2028年底,北京、上海、广州、天津、深圳为部分在途项目设置至2027年底的过渡期;十堰则将基准日前的项目细分为存量、续建、在途、历史遗留四档分类处理,宁波允许符合条件的历史遗留项目延长至2028年底。这些参数差异本身不构成“宽严”判断,而是各城市根据自身存量项目资金链状况和土地市场节奏作出的技术性安排。
此外,大多数城市的主办银行制条款,附着于预售资金监管或开发贷发放环节,功能定位是“管住钱”。成都《实施意见》则将主办银行制扩展为覆盖项目全资金链条的管理架构:单个项目对应一家主办银行,开发贷款、项目自有资金、现房销售资金等全部纳入主办银行账户管理;贷款银行根据建设进度合理确定投放节点和额度,分批发放、受托支付,开发贷款发放与项目建设周期相匹配。
更值得注意的是一项此前较少出现在地方细则中的安排:成都明确,对实行现房销售和预售的项目,均按市场化原则满足合理融资需求,“实现开发贷款发放与项目建设周期相匹配”;同时支持项目开发公司通过股权、债券等多种方式开展融资。
在13城中,土地款分期缴纳、分期竣工验收备案等工具并不鲜见,但将融资端与建设端的匹配写入主办银行制的核心逻辑,成都的完成度较高。
克而瑞研究中心在相关分析中将近期地方细则的变化概括为两个并行趋势:一方面,封顶预售、资金监管、分类管理等制度要求持续落实,销售端的风险约束没有出现普遍放松;另一方面,土地款延期缴纳、分期开发、优化审批、融资支持等配套措施逐步增多,地方政府更加重视企业在新制度下的资金承受能力和项目开发可行性。
克而瑞认为,这并不意味着现房销售改革方向发生变化,而是政策执行开始更加关注新制度与实际经营条件之间的衔接。对于开发企业而言,地方配套措施能够缓解部分资金压力,但不能完全抵消销售回款后移可能带来的影响。现房销售改革的下一阶段,更需要关注土地、融资、建设、销售和交付之间能否形成顺畅衔接。
封面新闻记者 黄益辉
【未经授权,严禁转载!联系电话028-86968276】