
典当行历史悠久,是我国传统金融业态之一。作为持牌地方金融组织,典当行以物做抵质押,为小微企业和居民提供“小额、短期、高频”融资服务,是普惠金融体系的“毛细血管”。当前,地方金融组织“减量提质”深入推进,这个有着上千年历史的行业,正回归本源、聚焦主业。
如今,四川省典当行业发展如何?有哪些新面貌新气象?近期,在四川省地方金融管理局指导下,金融投资报联合四川省典当行业协会推出本次系列报道,透过监管、协会、企业与市民多重视角,全面呈现四川典当业高质量发展探索实践与转型成效,生动书写普惠金融大文章的典当篇章。
何颖 金融投资报记者 黄凌屹
“减量提质”——这是近年来金融监管部门对地方金融组织反复强调的关键词。典当行,这个有着上千年历史的老行当,正经历一场深刻的身份重塑。
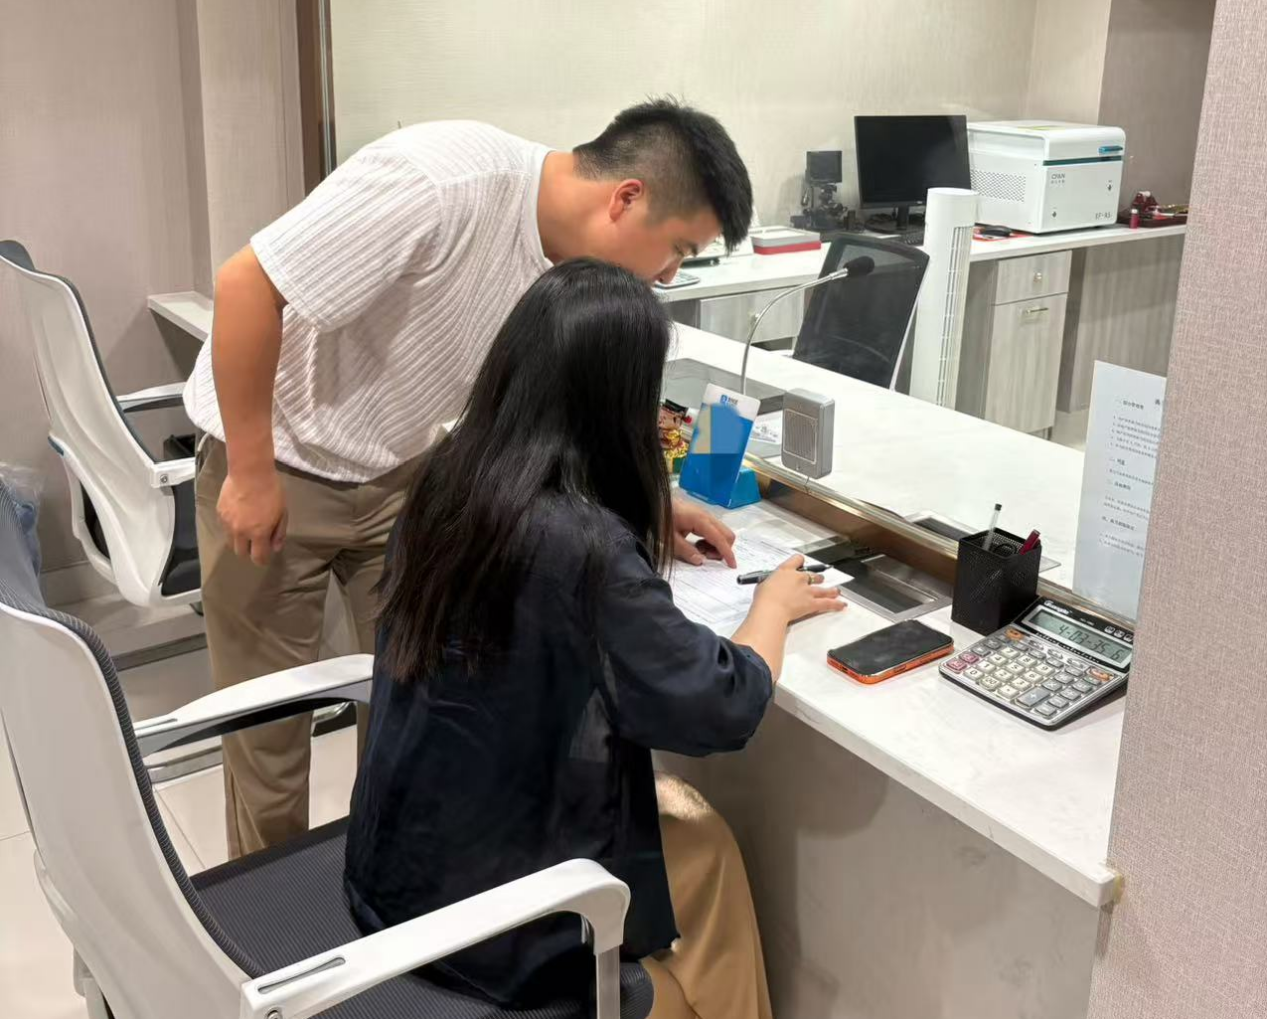
市民在一家典当行里办理业务。四川省典当行业协会供图
一边是持续清退不合规机构,一边是引导合规机构回归典当本源、专注细分领域——这场“有减有提”的变革,本质上是在回答一个问题:在合规与发展的天平上,地方金融组织如何找到平衡点,真正成为普惠金融体系的有益补充?
从商务部门划转至地方金融监管部门,从“当铺”到持牌地方金融组织,四川典当业在监管引领下,正走上一条规范发展、回归本源的新路。
监管之变:从“商务管理”到“金融管理”
典当是个老行当。据《南史·甄法崇传》记载,在南北朝时期,长沙寺的“寺库”已开展“以束苎就库质钱”的质押放款业务。在漫长的岁月里,典当行以“通有无、济缓急”的调剂功能,为百姓提供小额应急融资,素有“民间银行”之称。
1987年,中华人民共和国第一家典当行在成都诞生。此后二十多年里,这个行业经历过快速扩张,也经历过野蛮生长。高峰期,全国典当行有9000多家,仅四川一省就有300多家。
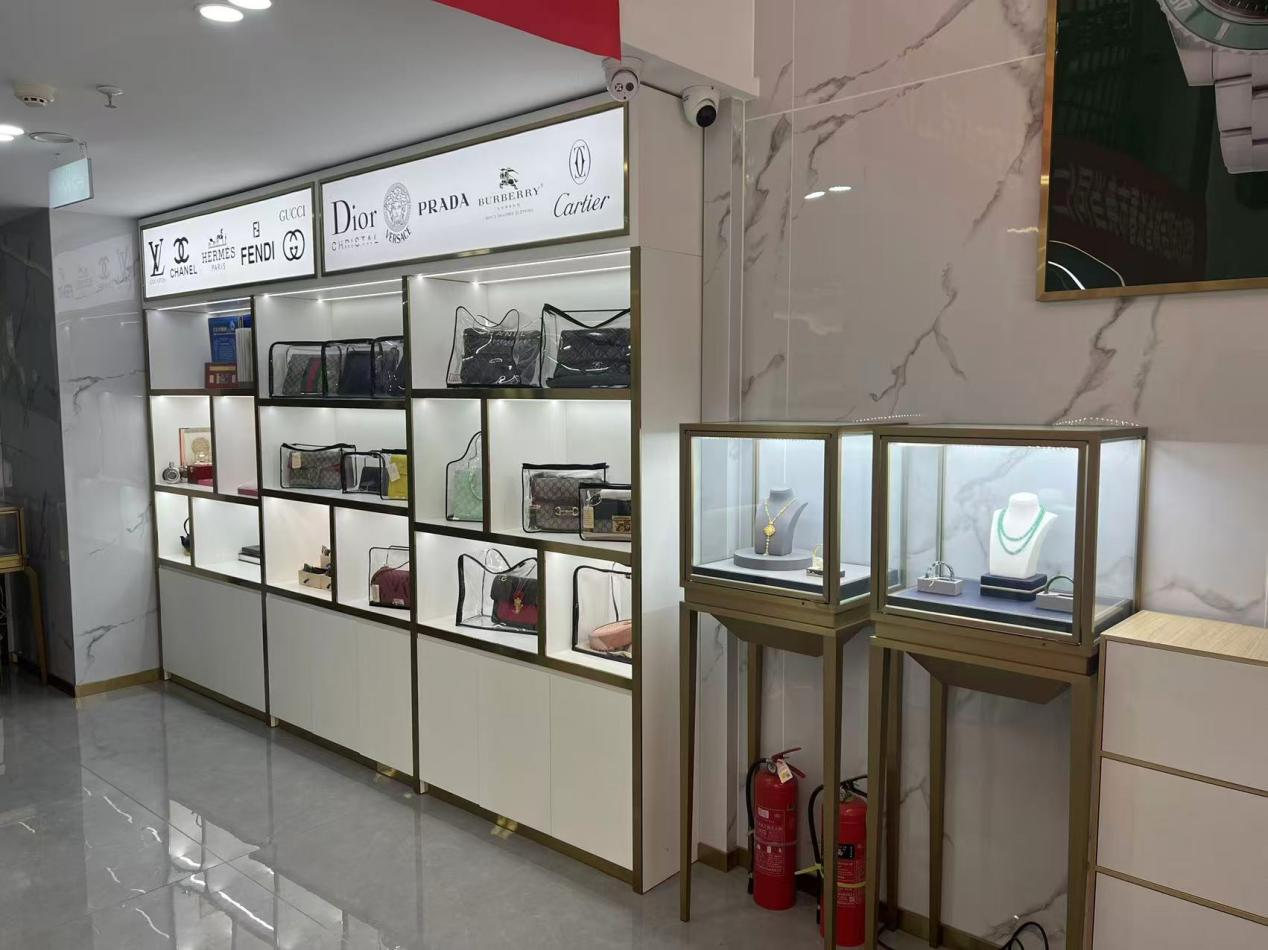
成都一家典当行民品陈列区。四川省典当行业协会供图
但快速扩张也带来了问题。行业调研显示,部分典当行定位模糊,经营时断时续;有的偏离主业,涉足非典当业务甚至违规放贷;有的内部管理粗放,风控制度缺失。行业“小、散、乱”问题突出,与持牌地方金融组织的规范要求相去甚远。
这些问题的累积,既制约了行业自身的健康发展,也积累了潜在风险,呼唤一场从监管体制到经营理念的深层变革。正是在这一背景下,2019年,典当行业监管职能从商务部门划转至地方金融管理部门,正式纳入地方金融组织体系。
“这背后,是监管逻辑的转变,即从侧重贸易流通,转向风险防控与规范治理并重。”四川省地方金融管理局相关负责人表示,过去在商务部门监管的时候,思路是发展优先。“当时,有的典当行连年度审计都不做,但金融监管部门要求这些是基础功课。”这道出了转型期的典型矛盾:当行业从“贸易流通”被重新定位为“金融业务”,合规成本自然上升,部分企业一时难以适应。
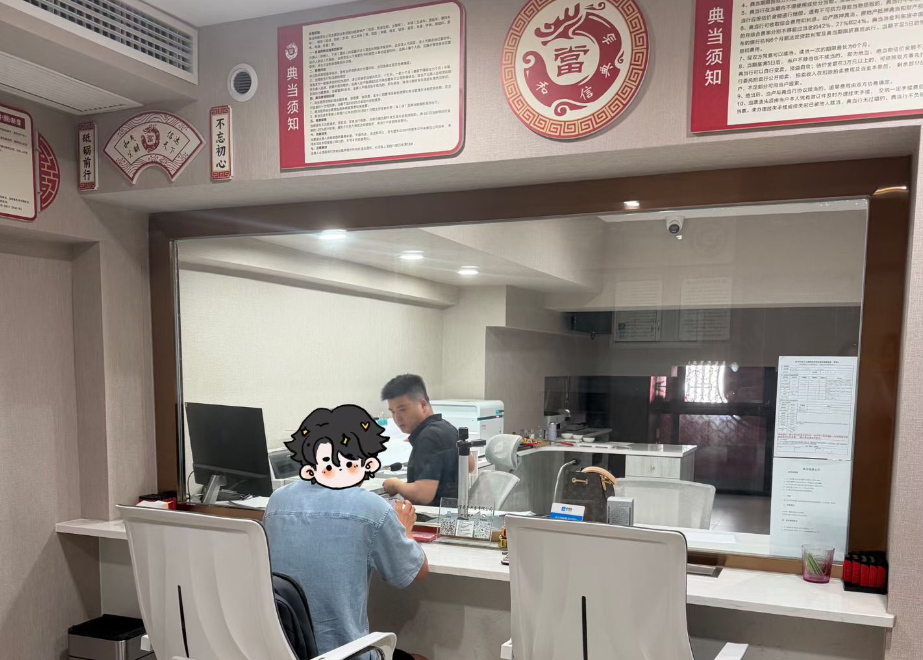
市民在一家典当行里办理业务。四川省典当行业协会供图
角色之变,也带来了典当行主责主业的相应变化。2020年,银保监会印发《关于加强典当行监督管理的通知》,明确引导典当行“回归典当本源,专注细分领域,培育差异化、特色化竞争优势”,发挥对金融体系“拾遗补缺”的作用。同年,监管层面进一步明确典当行在普惠金融体系中的定位,要求典当行专注主业,更好服务普惠金融重点领域。
减量提质:从“清退空壳”到“规范发展”
监管逻辑变了,主责主业明确了,但要让新定位真正落地,还得下一道“硬功夫”——把不合规的机构请出去,把真正想做事的机构留下来。
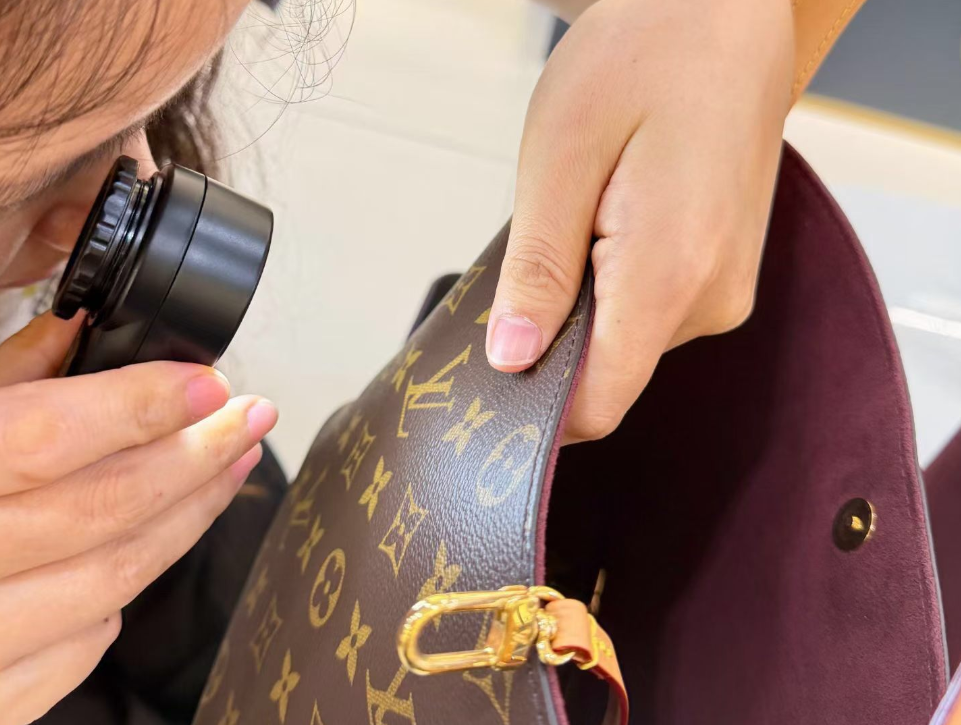
典当行工作人员在对当物进行鉴定。四川省典当行业协会供图
典当行不得吸收公众存款,银行也几乎不对典当行发放贷款。目前典当行基本上都是自有资金运营,主要通过质押机动车、金银首饰等动产来发放小额短期典当借款。从业务经营模式看,典当行业几乎不会产生金融风险。目前典当行业的主要风险是典当行自身无法持续正常经营,以及收费不合理损害消费者权益,这也是目前典当行监管工作的重点。
自2024年起,按照金融监管总局统一部署,在全国范围内深入推进六类地方金融组织专项规范整治,重点清理“失联”“空壳”及严重违规经营等不合规机构。截至2025年12月末,全国六类地方金融组织数量较历史峰值下降55%,累计清退不合规机构超过5600家。
四川的整治步伐同样坚定。省地方金融管理局先后发布多批“失联”“空壳”地方金融组织名单公示,对超过6个月无典当业务信息的机构拟收回《典当经营许可证》,对许可证有效期届满未提起延续申请的机构予以注销。经过持续整治,全省典当行数量已从高峰期的300多家缩减至目前的200多家,实际良好经营者100多家。
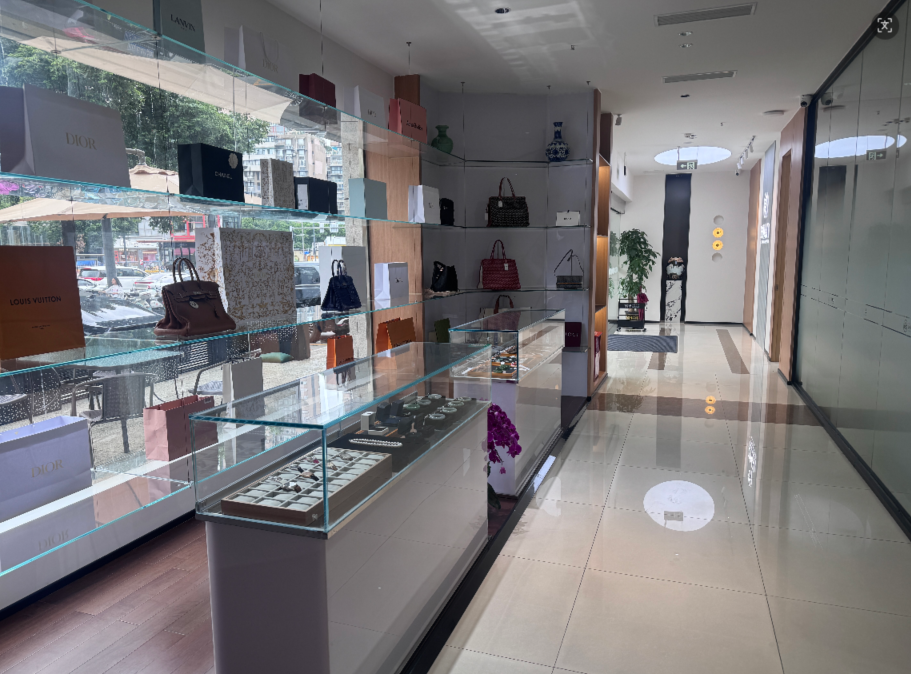
成都一家典当行内部。摄影 黄凌屹
怎样理解“减量提质”?减的是哪些,提的又是什么?省地方金融管理局相关负责人如是分析:“一些没有从事经营的‘空壳机构’继续存在,对行业整体健康发展没有好处。但‘减量’不是目的,通过清理不合规机构,为真正想做事的机构腾出发展空间,这才是‘提质’的本意。”
政策要求明确了,关键在落实。在监管实践中,四川强调“规范与发展并重”,对合规经营的典当行给予政策倾斜,对评级高的机构降低检查频次;对存在问题的机构,通过指导帮扶、限期整改等方式倒逼规范。“我们鼓励大家‘一心一意做好典当’,愿意转型的,我们给足时间空间。”省地方金融管理局相关负责人表示。
“过去确实有同行缺乏核心竞争力,大家都不清楚自己该往哪个方向走。”广元银达典当负责人赵勇坦言:“现在监管趋严,鼓励大家‘一心一意做好典当’,反而让真正想做事的同行有了更清晰的方向。”
回归本源:从“房产依赖”到“服务普惠”
“减量提质”之后,留下来的典当行做什么、怎么做?政策给出的方向是:回归本源,走进居民,发挥普惠金融的“毛细血管”作用。
怎样才能算“回归本源”?要回答这个问题,得先看看典当行的“本源”究竟是什么。
省地方金融管理局相关负责人介绍,从历史沿革看,典当行的本源是民品典当,即百姓拿黄金、首饰、衣物等生活物品来质押,换取小额资金应急,日后有钱了再赎回去。“典当行的业务,这是一种‘救急不救长’的短期融资行为,金额小、周期短、手续简便。”
但在过去二十多年的快速发展中,部分典当行的发展偏离了这个方向。省地方金融管理局相关负责人分析,一方面,房地产市场快速发展,房产典当单笔金额大、利率高、利润丰厚,吸引了大量典当行转向房产抵押业务;另一方面,部分典当行股东把典当当作“副业”,有业务机会就做一笔,缺乏长期经营的专业意愿。“偏离本源的结果是,一些典当行越来越像小贷公司,与银行的差异化优势反而不明显了。”
结合四川典当行业特点,省地方金融管理局相关负责人对如何“回归本源”作出了分析:“走进社区,回归民品业务。比如客户家里有黄金、名表想变现,可通过典当的方式实现融资;如果客户不再赎回,典当行还可以依法处置,让物品重新流通。融资和流通两个功能叠加,其他金融机构不会做、也做不了这种业务。”
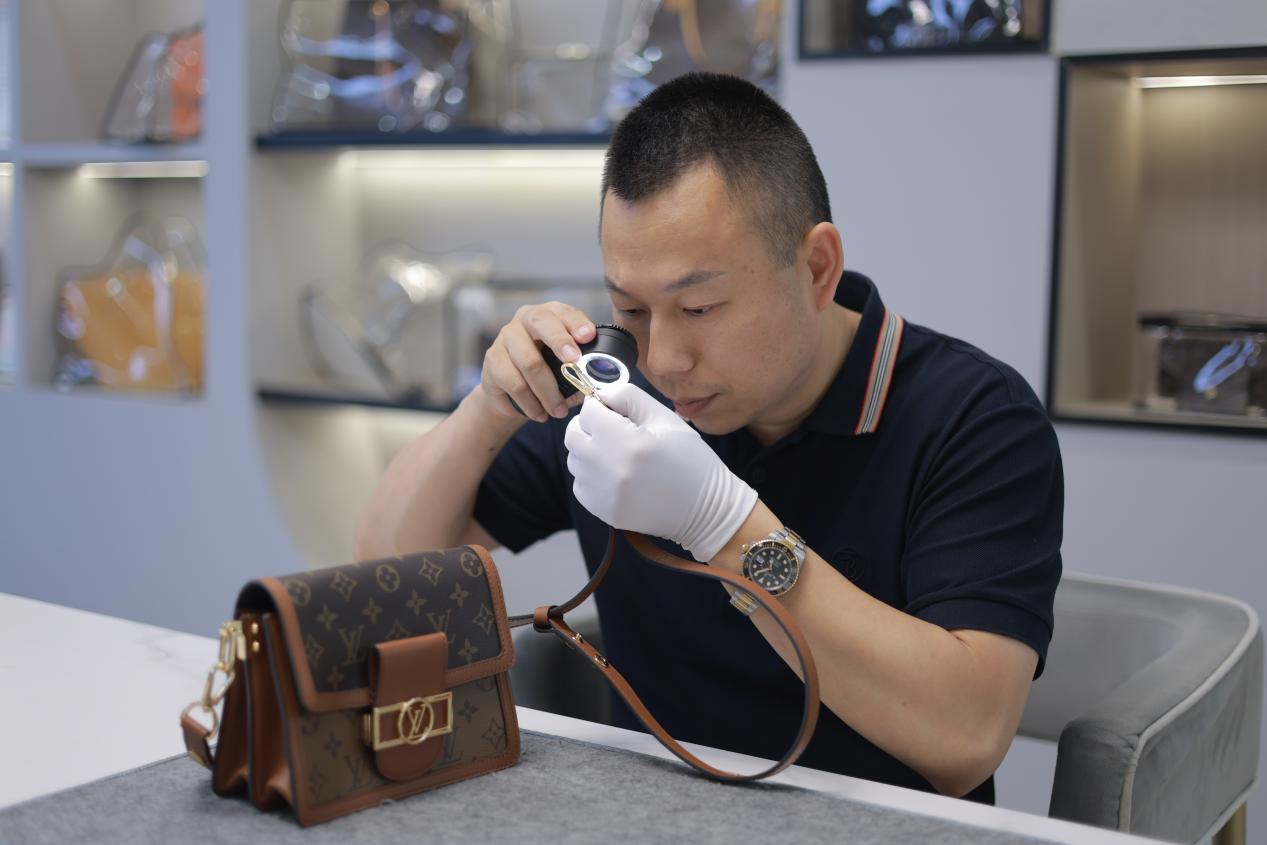
典当行工作人员在对当物进行鉴定。四川省典当行业协会供图
这一导向在行业层面已有实践。圣鑫典当深耕民品,其民品业务占比达70%;金炬典当停掉房产业务转向机动车和民品;华玺典当则服务中小微企业,公司负责人施源说:“银行的审批要一个多月,我们最快几天就能放款。”
普惠金融的温度,不止于融资。省地方金融管理局鼓励典当行走进社区、走近市民,在做好金融服务的同时,积极参与金融安全宣教。不久前,四川省典当行业协会联合南充市防范和打击非法金融活动联席会议办公室、南充市地方金融组织协会主办金融教育宣传活动,并联合公安、金融监管等部门开展典当知识科普、反诈宣讲和免费鉴定等活动,引导公众识别正规典当机构,以规范透明服务守护市民“钱袋子”。
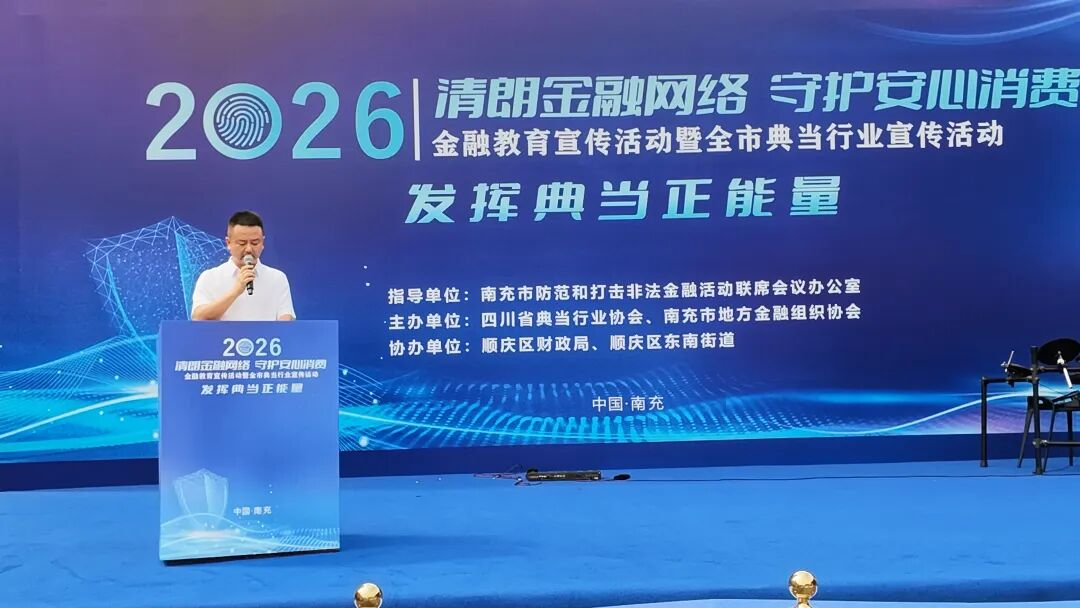
9月29日,四川省典当行业协会在南充举办金融教育宣传活动。四川省典当行业协会供图
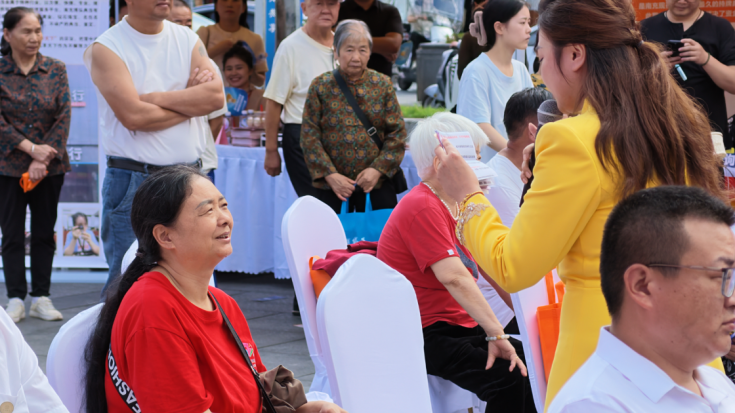
9月29日,四川省典当行业协会在南充举办金融教育宣传活动。四川省典当行业协会供图
从“房产依赖”到“服务普惠”,从“有业务就做一笔”到“一心一意做好典当”,从300多家到200多家——数字缩减的背后,是典当行业质量的整体跃升。当监管的“减法”换来行业的“加法”,当“小散乱”逐步让位于“专精特”,四川典当行业正在经历一场深刻的蜕变。这场蜕变的核心,不是简单的数量增减,而是发展逻辑的根本转换:从追求规模扩张,转向深耕普惠本源;从依赖房产单一业务,转向服务市民多元需求。这条回归本源、合规经营的道路,正是这个千年行业在新时代的生存之道,也是它重新赢得市场尊重、真正发挥“拾遗补缺”作用的必由之路。
【未经授权,严禁转载!联系电话028-86968276】