
何颖 金融投资报记者 黄凌屹
9月19日,2026清华五道口首席经济学家论坛在清华大学举行,主题为“2026中国与世界经济回顾和展望——全球再平衡与国际货币体系重构”。清华大学五道口金融学院讲席教授、国际宏观政策研究中心主任施康表示,解释全球失衡通常从最简化设定出发,先找对应外部冲击;若无冲击,经济本会处于稳态。
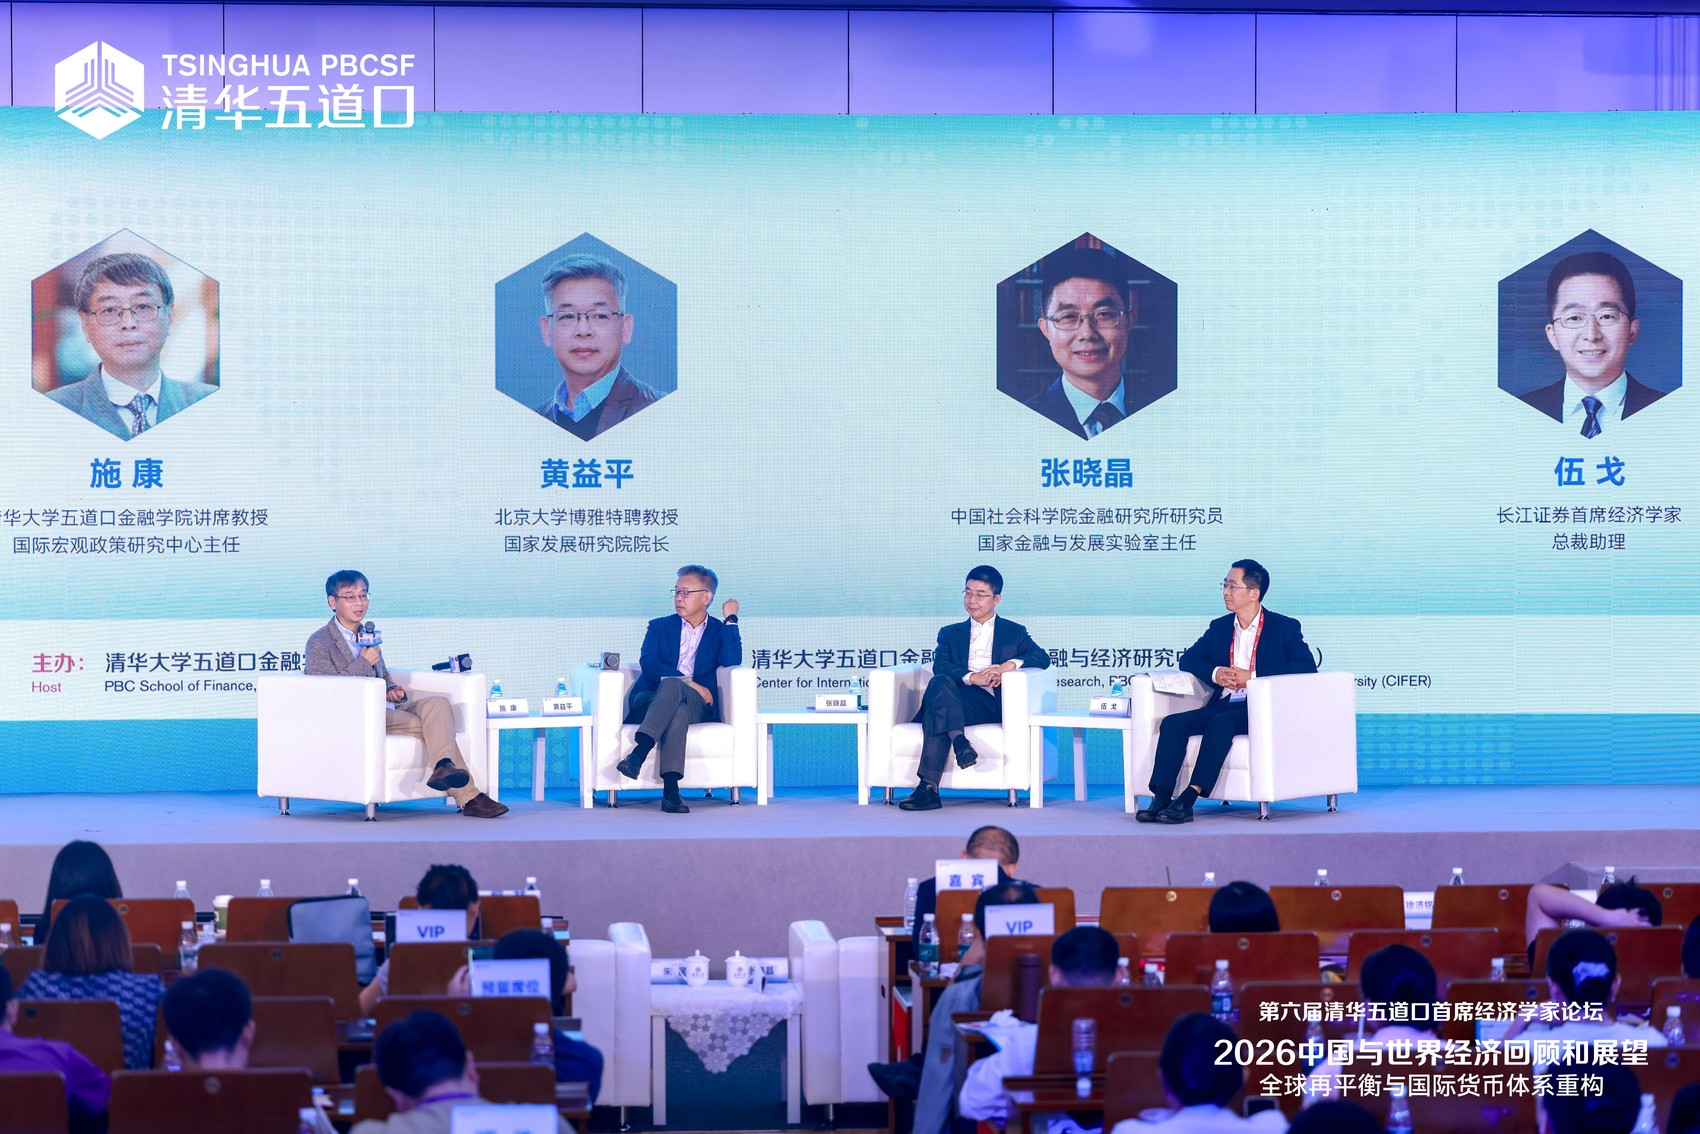
活动现场。活动主办方供图
施康介绍,金融危机前,学界提出不少理论,对应不同机制与政策含义。比如对于中国高储蓄现象,有文献从性别失衡角度探讨认为这是推高家庭储蓄的原因,即为在婚姻市场竞争,家庭倾向多存钱。这类理论的核心逻辑是,当养老、教育、医疗等资源供给不足、存在稀缺性时,获取资源依靠财富,居民储蓄意愿上升,在中国人均资源有限背景下,储蓄成为家庭应对方式。
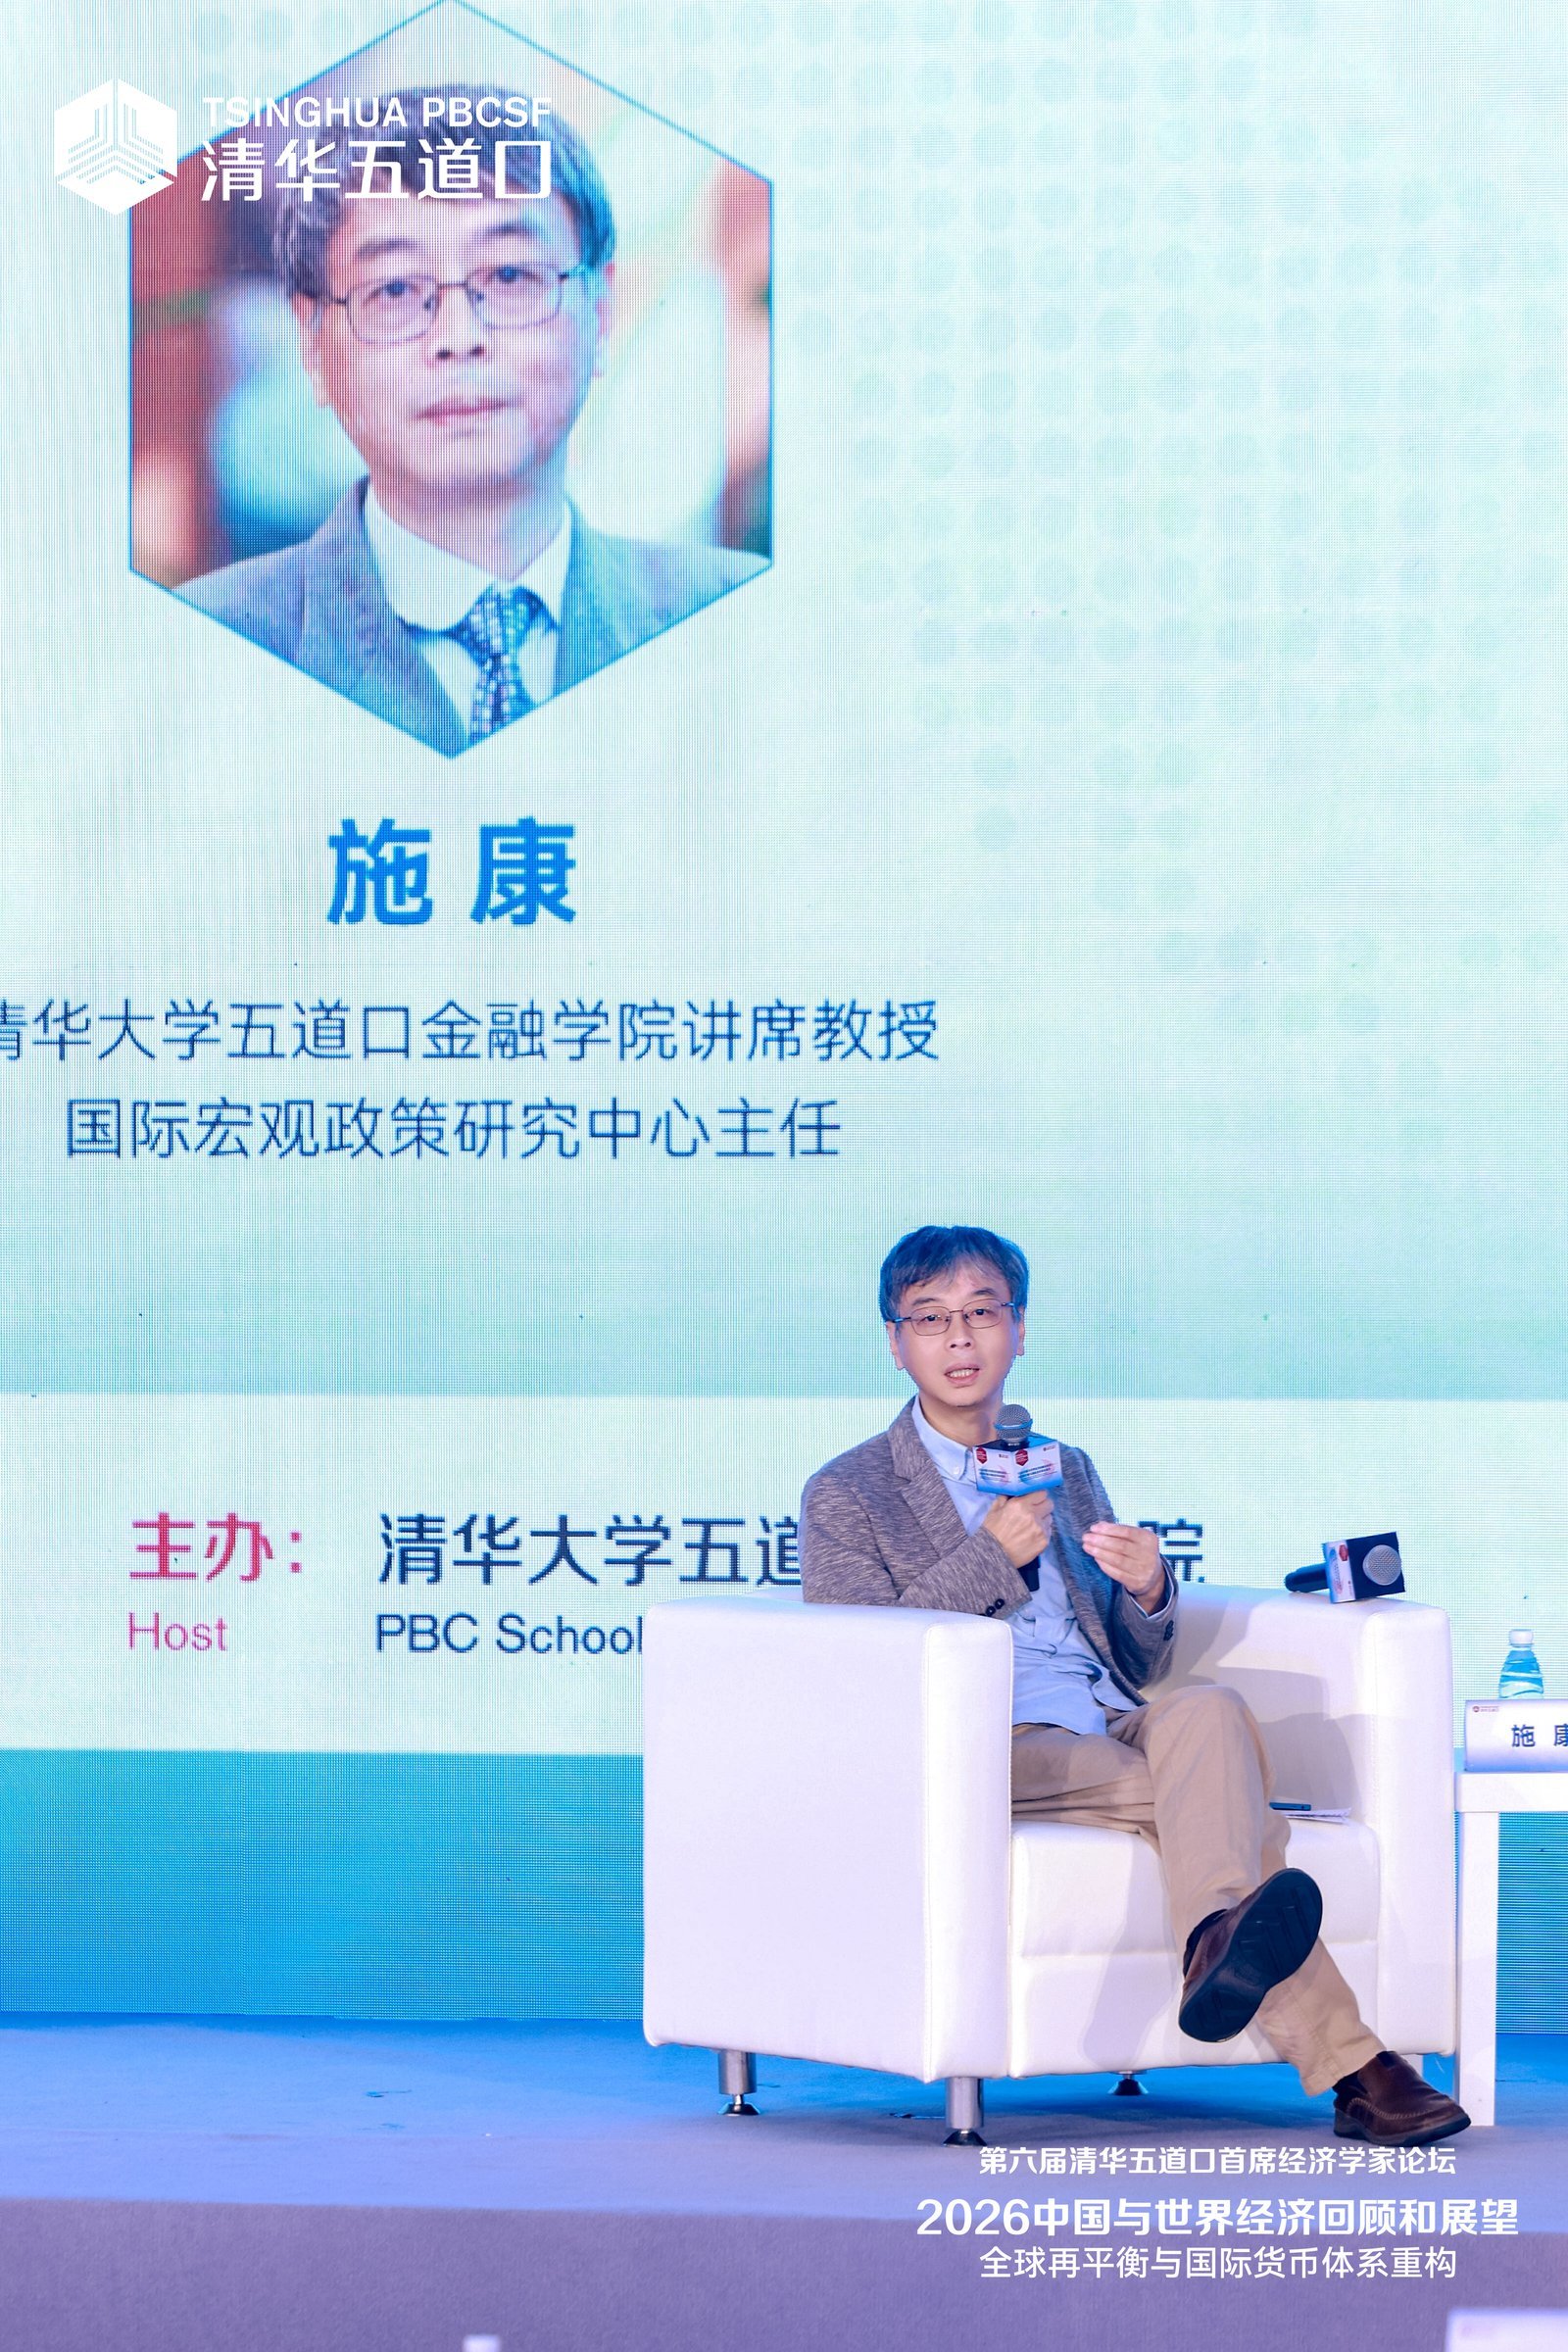
清华大学五道口金融学院讲席教授、国际宏观政策研究中心主任施康。活动主办方供图
另有观点把失衡与经济转型挂钩,即国企与民企资源配置问题:中国在经济转型阶段积累大量财富,资金沉淀银行体系,难流向民营部门,最终以外汇储备形式流出海外。这是金融视角解释,在学术界影响很大。
施康从贸易自由化角度介绍,中国加入WTO后顺差大幅攀升,因出口主要是劳动力密集型产品,进口资本密集型产品。而在关税下调后,劳动密集型行业扩张幅度远大于资本密集型行业,最终催生大规模顺差。国内外大量文献佐证,自上世纪70年代以来,全球大约70%的贸易失衡都来自贸易自由化,而自由化本身是好事。
回到当下,到2018年,全球失衡规模已收缩至零点几个百分点,几乎消失。为何这一轮失衡又出现?背后一定有核心驱动力量或重大冲击。有人归因人工智能,有人归因能源。施康认为,关键在判断这是短期冲击还是长期持续;厘清后,对调整思路、应对外部压力、制定后续宏观政策都有重要参考。
关于最近全球失衡,施康介绍,当前相关研究还不够成熟,毕竟这轮失衡来得很突然。2018年前后,大家基本不把全球失衡当成重要问题,研究得少,理解还不够。初步数据显示,这轮变化和AI关联度较高:今年1—8月,芯片行业相关出口增长超过130%,背后是否来自外部巨大需求拉动?若确是AI催生新增需求,能把失衡归咎中国吗?毕竟面对需求,中国恰好具备相应生产能力,其实是在为全球供给做贡献。若如此,需认真思考冲击持续多久,而从目前1—8月数据看,今年贸易顺差已达8000亿美元,去年超过1万亿美元,今年追平去年水平完全可能。
施康表示,本次论坛主题是国内再平衡,政策立足点必须坚持“以我为主”。外界呼吁人民币升值的声音很多,但单靠升值已解决不了失衡问题,当前产业竞争力早已不是外界想象的样子。若还用补贴、关税或货币操纵叙事解读中国,其实是对现实误判。中国发展阶段已不一样,以出口欧洲的新能源汽车而言,哪怕人民币汇率再升值10%,也很难改变现状。总的来说,对这轮失衡研究仍不充分,根源未完全搞清楚。但继续深挖数据,仍能识别背后线索,对后续宏观政策制定有很大帮助。
【未经授权,严禁转载!联系电话028-86968276】