
以1美元注册资本构建境外平台,便撬动超11亿元跨境并购。藏格矿业联合云图控股出手非洲,瞄准近20亿吨钾盐资源。这场交易背后,是国内钾肥企业破解资源短板、出海寻矿的一次重要尝试。
9月17日晚,藏格矿业(000408.SZ)与云图控股(002539.SZ)同时发布海外投资公告,国内钾肥企业海外寻矿再添新动作。
这家青海钾盐龙头将联手四川成都的云图控股,拟通过在新加坡设立联合平台,以约1.71亿美元(折合人民币约11.57亿元)对价收购Kanga Potash(下称“KP公司”)92%股权,拿下近20亿吨钾盐资源。交易完成后,藏格矿业间接持有KP公司69%股权,云图控股间接持股23%。
1美元搭台,11.57亿元并购落地非洲
标的企业坐拥近20亿吨钾盐资源
值得一提的是,这个承载着11.57亿元收购使命的联合平台,注册出资额仅为1美元。
公告显示,藏格矿业全资子公司藏格矿业发展(海南)有限公司拟通过藏格矿业国际私人投资有限公司与云图控股全资子公司应城市新都化工有限责任公司,共同出资1美元在新加坡设立藏格联合资源有限公司(暂定名,下称“联合资源公司”),其中藏格矿业国际占比75%,新都化工占比25%。
联合资源公司成立后,将由该公司出面收购KP公司92%股权。按持股比例测算,藏格矿业需承担投资金额约1.28亿美元(折合人民币约8.68亿元),云图控股承担约4276.16万美元(折合人民币约2.89亿元)。
业内人士分析认为,本次“小额注册资本+大额产业并购”的新加坡平台运作,是A股资源企业出海的成熟模式。依托新加坡成熟的跨境金融、投资监管体系,既能优化交易架构、简化境外审批流程,也能有效隔离投资风险、提升投融资灵活性,为后续项目建设、海外资本运作预留充足空间。
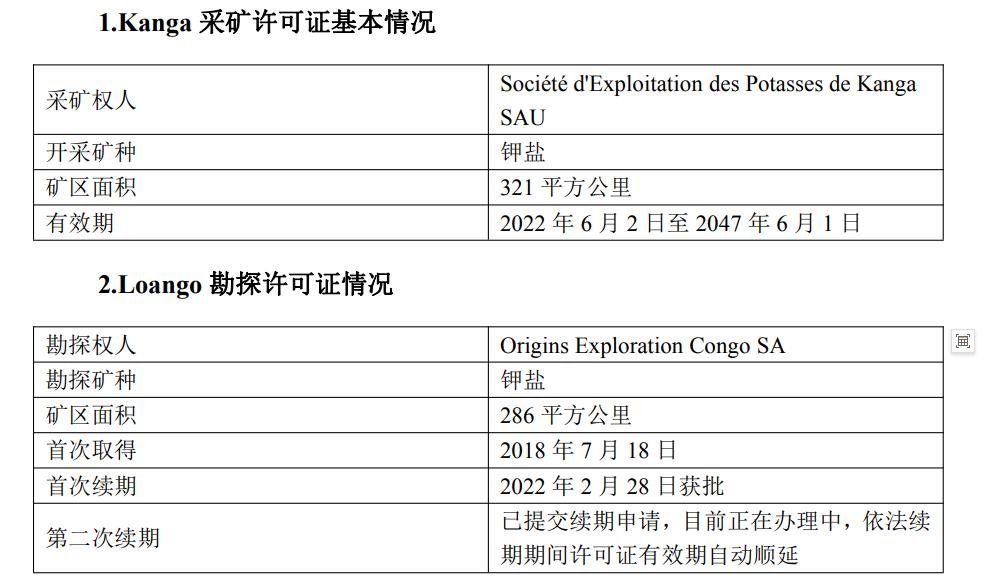
KP公司是什么来头?这家2014年成立于毛里求斯的公司,注册资本4797万美元,核心资产是位于刚果共和国(下称“刚果(布)”)境内的Kanga钾盐矿采矿权及Loango钾盐矿勘探权。Kanga采矿许可证覆盖矿区面积321平方公里,有效期至2047年6月;Loango勘探许可面积286平方公里,二次续期申请正在办理中。
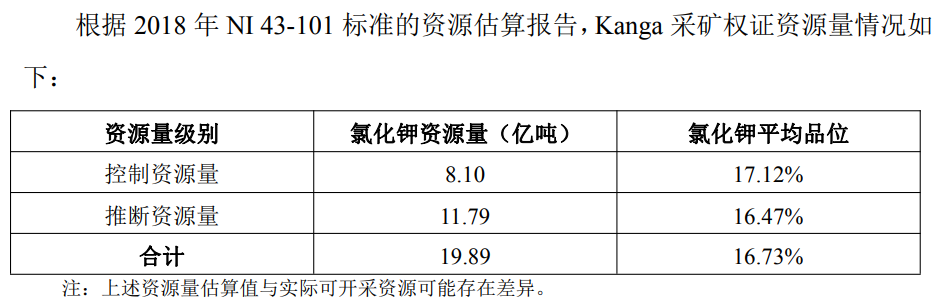
真正让两家上市公司动心的,是资源量。根据2018年NI 43-101标准资源估算报告,Kanga采矿权证氯化钾控制资源量8.10亿吨、平均品位17.12%,推断资源量11.79亿吨、品位16.47%,合计19.89亿吨,平均品位16.73%。近20亿吨的氯化钾资源,放在全球钾盐版图上也是相当可观的数字。
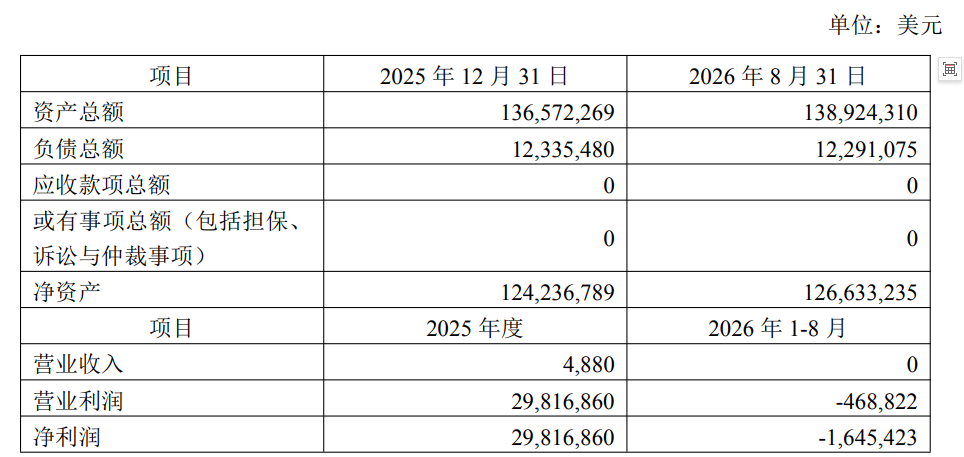
不过,KP公司目前尚处于绿地项目(指从零开始建设的新项目)阶段。截至8月31日,其资产总额1.39亿美元,净资产1.27亿美元。2025年营业收入仅4880美元,净利润却达到2981.69万美元;2026年1—8月营业收入为0,净利润亏损164.54万美元。
这种“营收与利润倒挂”的现象,源于KP公司矿权作为无形资产在年末采用收益法确认账面价值,即以矿权对应的资源量、设计产能、产品价格、单位成本及折现率等参数为基础,对矿权未来可产生的现金流进行折现,以确定其公允价值。差额计入利润表中的公允价值变动损益科目,并不代表标的公司账面利润或现金流入的增加。
川商基因延续
双向赋能出海掘金新机遇
本次跨界合作出海,是一次极具代表性的川系产业力量联动。公开资料显示,藏格矿业创始人为四川资阳安岳籍知名川商肖永明。他出生于1964年,早年深耕实业,1996年远赴青海创业,2002年跨界入局钾肥赛道,创办格尔木藏格钾肥有限公司,奠定了藏格矿业的产业根基。
相关报道:乘坐直升机返乡成过往高光,安岳百亿富豪肖永明十年资本沉浮,藏格矿业迎来国资控股新周期
值得注意的是,2025年,藏格矿业迎来核心控制权更迭。公司实际控制人由肖永明变更为上杭县财政局,由紫金国际体系入主运营。
尽管企业控制权已完成更迭,但这家根植川商创业基因的钾肥龙头,携手成都本土上市企业云图控股抱团出海,依旧延续了川籍实业企业务实深耕、协同发展、布局全球的鲜明特质。
从企业战略来看,藏格矿业此番出海,意在落实战略规划、获取海外优质钾矿资源。这家立足青藏高原的企业,依托724.35平方公里的察尔汗盐湖资源,专注于钾盐和锂盐的开发与利用,主营氯化钾和碳酸锂的生产销售,同时持有西藏巨龙铜业有限公司30.78%股权。
公司表示,交易完成后将间接控股KP公司并主导项目开发,加快推进建设前期工作和审批手续,力争项目早日建成投产,进一步扩大氯化钾生产规模,增强长期盈利能力和可持续发展能力。
对于云图控股而言,本次参股精准补齐了自身产业链短板。这家成都的本土上市公司,主业是复合肥研发、生产和销售,多年来沿着复合肥上游原料氮、磷元素进行产业链的深度开发,现已建成从上游盐矿、磷矿资源到下游氮、磷完整产业链,形成磷复肥、磷化工、新能源材料和联碱业务协同发展的产业格局。
此次参股KP公司,云图控股将增加钾肥资源储备,补齐上游钾盐资源布局短板,强化钾肥原料保障能力。公司方面称,借助合作方在产业运营、资源开发及海外项目运作方面的成熟经验,有助于降低境外投资风险,实现优势互补、合作共赢。
中国是全球最大的钾肥消费国,但国内钾资源储量相对较少,据统计,我国已探明钾盐资源量为10.15亿吨,其中经济可采储量仅有2.88亿吨,行业对外依存度长期处于高位。而钾盐是生产钾肥的核心原料,钾肥被誉为“粮食的粮食”,是保障农业生产的刚需物资,直接关联国家粮食安全与农业可持续发展。在全球矿产资源竞争日趋激烈的背景下,积极布局海外优质钾矿资源,对稳定国内钾肥供应链、保障农业稳产保供具有重要战略价值。
不过,项目开发与交易落地仍面临多重不确定性。刚果(布)地处非洲中部,当地基础设施配套薄弱,项目建设、物流运输成本偏高,且面临地缘政治、属地法律政策、汇率波动等多重跨境投资风险。
KP公司目前尚处绿地阶段,后续建设资金投入规模大、建设周期长,项目投产时间与产能释放节奏存在不确定性。此外,本次跨境股权收购交易尚需通过相关监管机构审批,最终落地进度仍有待观察。
尽管项目存在阶段性挑战,但本次跨区域、跨资本的企业协同出海模式,为国内资源企业突破本土资源瓶颈、参与全球优质矿产资源布局提供了全新参考样本,对行业全球化发展具有积极的示范意义。
丨来源:金融投资报记者 孙雪涵丨
★★★郑重免责声明★★★
本文不构成任何投资建议!文中所有观点仅代表被采访者个人立场及个人观点,不具有任何指导和买卖意见!股市有风险,投资需谨慎!
【未经授权,严禁转载!联系电话028-86968276】