
金融投资报记者 林珂
美联储加息终落地,由于解读偏鹰,全球资本市场再迎震荡。
公开信息显示,美联储9月16日全票通过加息25个基点至3.75%—4.00%,这是2023年7月以来首次加息。但点阵图显示,年内美联储可能还有一次加息,美联储主席沃什的表态也比市场预期更强硬。
而就在加息落地后,隔夜美股瞬间跳水,道琼斯指数盘中最大出现接近2%的跌幅,收盘仍有1.21%的跌幅,标普500指数亦跳水。在沃什表态过后,多数机构认为12月份再加息一次是基准情形,但10月会议因临近中期选举,大概率会按兵不动。关键变量是后续CPI和油价走势,若通胀趋势不出现拐点,美联储存在更激进前置加息的可能。
A股方面,9月17日,上证指数小幅低开后短暂反弹,随后进入震荡回调走势,仍在5日均线下方收盘。深证成指和创业板指也出现冲高回落走势,但均勉强在5日均线上方报收。
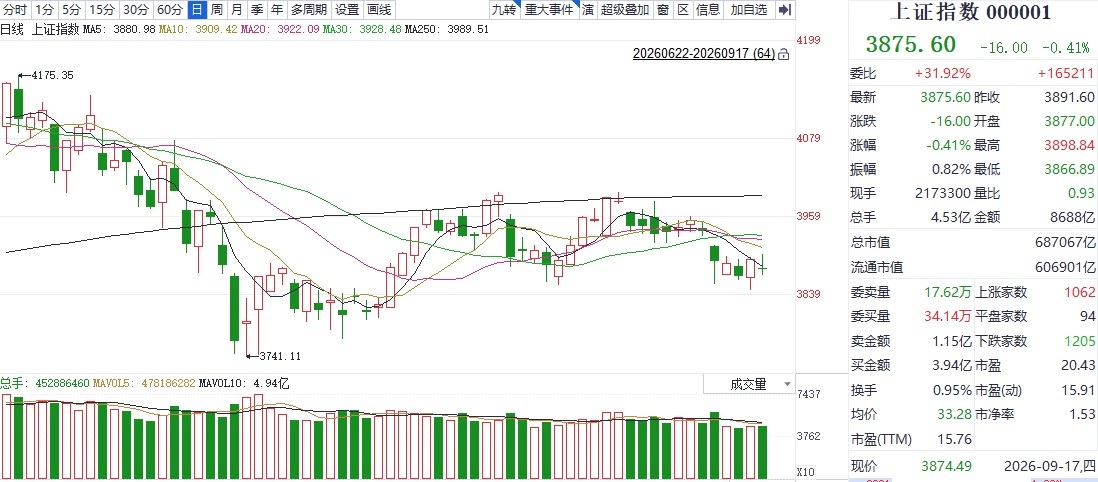
上证指数日K线图
截至收盘,上证指数报收3875.6点,下跌0.41%;深证成指报收13409.91点,下跌0.33%;创业板指报收3298.31点,下跌0.4%。成交量则在短暂放大后再度萎缩,沪深北三市合计成交额达到18366亿元,较前一交易日萎缩逾100亿元。
盘面上,房产服务、种植、航海装备、数字媒体等板块持续逆势反弹。贵金属、工业金属、元器件、航天装备等板块则处在板块跌幅榜前列。个股方面,全A接近2600股逆势飘红,其中50股涨停,下跌个股则超过了2800只,个股分化依旧明显。
对于A股而言,中金公司认为,本次美联储加息可能不同于一般的加息周期开启,对A股能否有持续影响尚待观察。若仅为短期甚至单次加息,其影响会相对有限,且A股近期已有较为充分的反应。
巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“美联储加息后,对A股而言不是单纯的利空或利好,而是风险与机会并存。风险来自连续加息预期下的压制,机会则来自‘靴子’落地后,市场可能重新回归自身节奏,转向三季报行情,在下一次美联储议息会议前迎来一波结构性反弹行情。”
“往后看,两个变量需要跟踪关注。”杨昌龙认为,一是三季报业绩兑现成色,尤其是AI产业链订单与利润的匹配度;二是中东局势下,油价走势对输入性通胀的传导效应。在震荡轮动格局中,把握业绩确定性与估值安全边际的交集,或是当前阶段更具性价比的策略。
【未经授权,严禁转载!联系电话028-86968276】