
川观新闻记者 卢薇
进入11月,“双十一”促销高峰来临,部分中小民营银行也开启“限时特卖”,“2”字头大额存单和定存产品近期密集推出:无锡锡商银行三年期定存年化2%,50元起存、最多持有20万元;武汉众邦银行三年期、五年期大额存单分别为2%、2.05%;福建华通银行五年期定存达2.1%。
但高息返场的另一面,是民营银行跨区域认购限制明显收紧。不少四川储户认购时被拦截:“由于您暂不符合本地客户最新判断标准,根据有关规定暂时不能购买该产品。”
跨省存款为何“搬”不动了?异地存款这条路,还走得通吗?
高息返场,跨省认购却“此路不通”
成都白领陈琴以往习惯把积蓄拆成几份,挑省外民营银行的高息产品“撒网”。可近日她打开某东北民营银行App,刚点进存款页面就弹出“您暂不符合本行开户条件”。换手机号、关定位再试,弹窗依旧——“哦豁,异地高息存款不好薅了。”
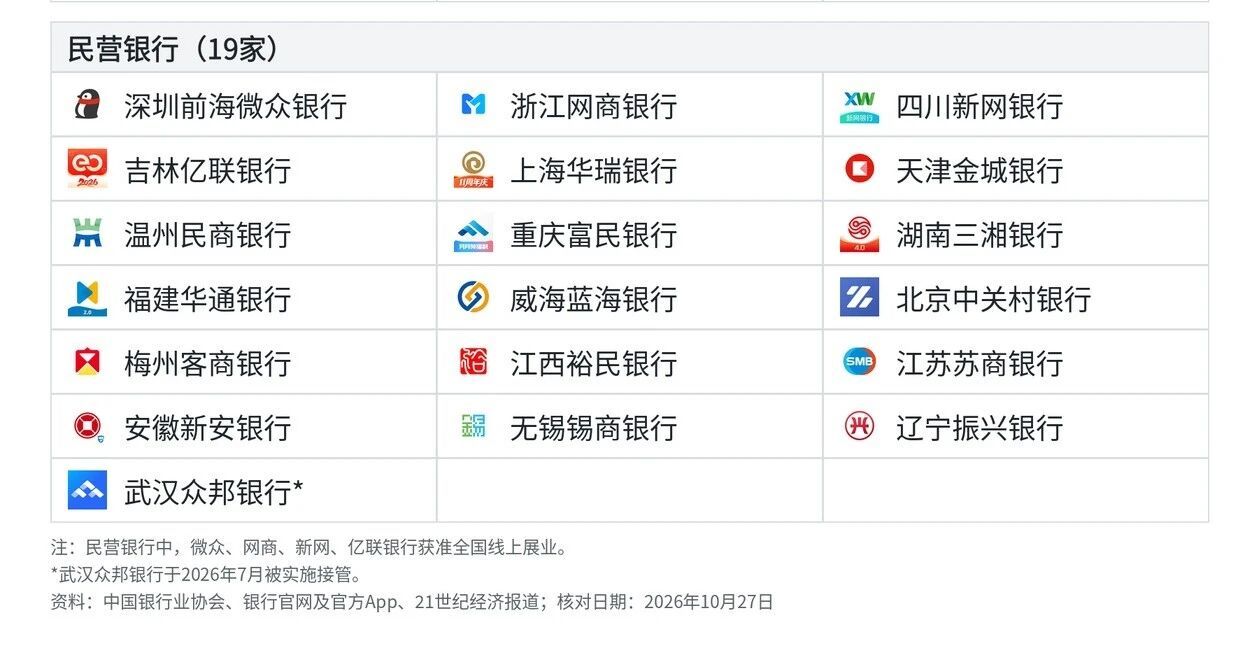
国内民营银行名单
陈琴的遭遇不是个例。
11月1日,记者在成都以用户身份登录多家异地民营银行App实测,一路碰壁。
辽宁振兴银行App提示仅支持辽宁地区客户存入;福建华通银行、江西裕民银行开户第一步就卡壳,提示不符合省内客户认定标准;天津金城银行、无锡锡商银行在购买存款产品时触发属地校验,给出同样的理由——不支持个人异地存款。
有的银行更“磨人”:产品页翻了个遍、利率看得心痒痒,手指刚点到“确认购买”,系统立马交叉核验身份证地址、手机号归属、设备定位,几项对不上,订单直接灰掉。
上述多家民营银行客服人员表示,线上开户或购买存款时,判定是否为异地客户,标准通常是“5选3”:身份证地址、常住地、主要业务经营地、手机号码归属地、设备定位5项中至少3项指向银行经营所在省份,系统才会放行。
据统计,我国共有19家民营银行,除微众银行、网商银行、新网银行、亿联银行4家拥有全国性展业牌照,不受属地化限制;武汉众邦银行今年7月进入接管期外,其余14家均已明确叫停或限制个人异地存款。
这14家民营银行包括:上海华瑞、天津金城、温州民商、重庆富民、湖南三湘、福建华通、威海蓝海、北京中关村、梅州客商、江西裕民、江苏苏商、安徽新安、无锡锡商、辽宁振兴。
属地化监管趋严,异地存量2027年底清零
跨省存款通道为何收窄?答案在监管的属地化要求里。
“‘5选3’是今年6月监管窗口指导时明确的。”一位民营银行人士透露,异地揽储政策前几年就已出台,但一直没有完全落地,这次细化了条件,并要求2027年底清零异地存量。
再进一步梳理,政策源头是2021年央行与原银保监会联合印发的通知,要求地方性法人商业银行的互联网存款业务必须立足于服务已设立机构所在区域的客户。同期央行将地方法人银行吸收异地存款纳入宏观审慎评估,禁止通过各种渠道开办异地存款,存量自然到期结清。近期再度引发关注,或与9月30日实施《金融产品网络营销管理办法》进一步规范金融产品网络营销有关。
从行业角度看,这轮退潮是一次刚性校准。
邮储银行研究员娄飞鹏认为,此举主要是为了堵住跨区域线上揽储的监管套利空间,防止资金跨区域集中与风险错配。民营银行叫停异地存款,不仅是落实监管要求,也是回归服务本地实体经济的具体体现。他进一步指出,长期来看,叫停异地存款有助于降低高成本异地负债占比、改善资产负债结构、缓解息差收窄压力,促使民营银行深耕本地客群与小微业务,竞争重心转向特色化、场景化本地经营,行业从规模扩张走向稳健经营。
警惕“歪中介”,四川储户钱可往“家门口”存
已经存入的钱怎么办?如果人在异地,能否就近享受存款服务?
多家民营银行客服人员表示,此次整改主要针对线上开立的Ⅱ类账户,线下柜面开出的Ⅰ类账户基本不受影响。已持有Ⅰ类账户的客户无需任何操作即可继续使用原有存款服务;线上Ⅱ类账户客户则需完成本地客户认证才能继续办理存款业务。不符合本地认证又想存款的储户,可前往线下网点开立Ⅰ类账户。如天津金城银行、重庆富民银行,均保留了这条路径。
而四川储户要将钱存入这些异地民营银行,也需通过线下实地开立Ⅰ类户这条路。可随着利率下行、利差收窄,算上机票酒店和时间成本并不划算。陈琴直言:“为了那点利息飞一趟东北?还是算了吧。”她最终决定把钱往“家门口”存。
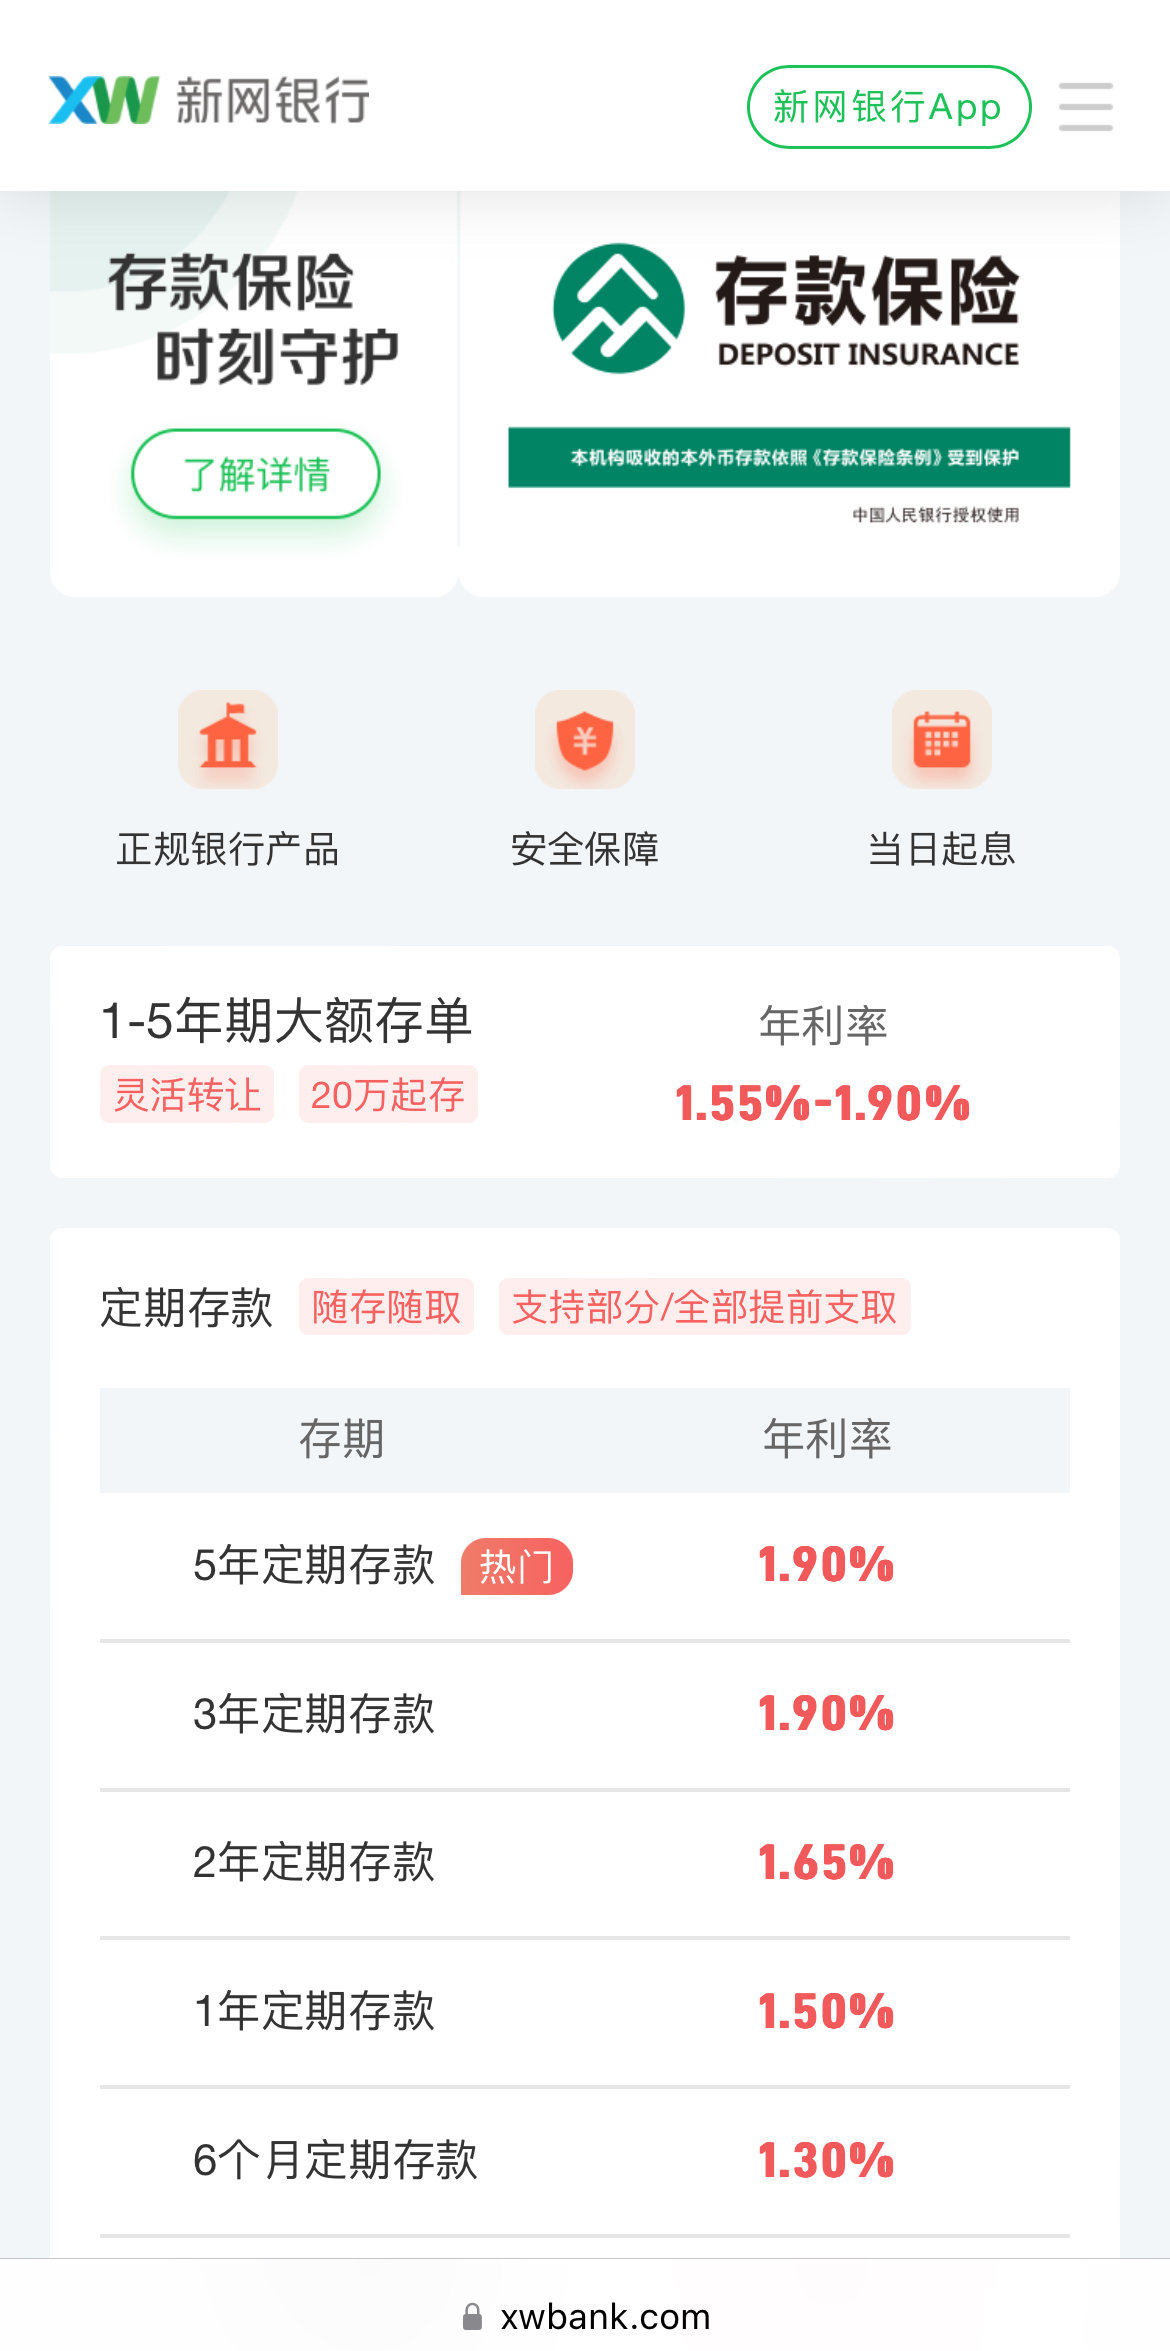
新网银行11月2日产品截图
年末揽储期,部分本地中小银行同样会放出有限高息额度。本地城商行、农商行和新网银行的阶段性产品也颇有竞争力。其中,新网银行作为四川首家民营银行,属获准全国展业的互联网银行,不受本轮属地化限制。11月2日,其官网显示,1—5年期大额存单均有产品在售,利率从1.55%到1.90%不等。
此外,多家银行客服人员提示,社交平台上“代办省外民营银行开户”“内部渠道绕过定位”的“歪中介”切勿轻信。银行风控可对设备IP、定位和身份信息交叉校验,所谓“技术破解”不可信,别为了贪图利益搭上个人信息和资金安全。
【未经授权,严禁转载!联系电话028-86968276】