
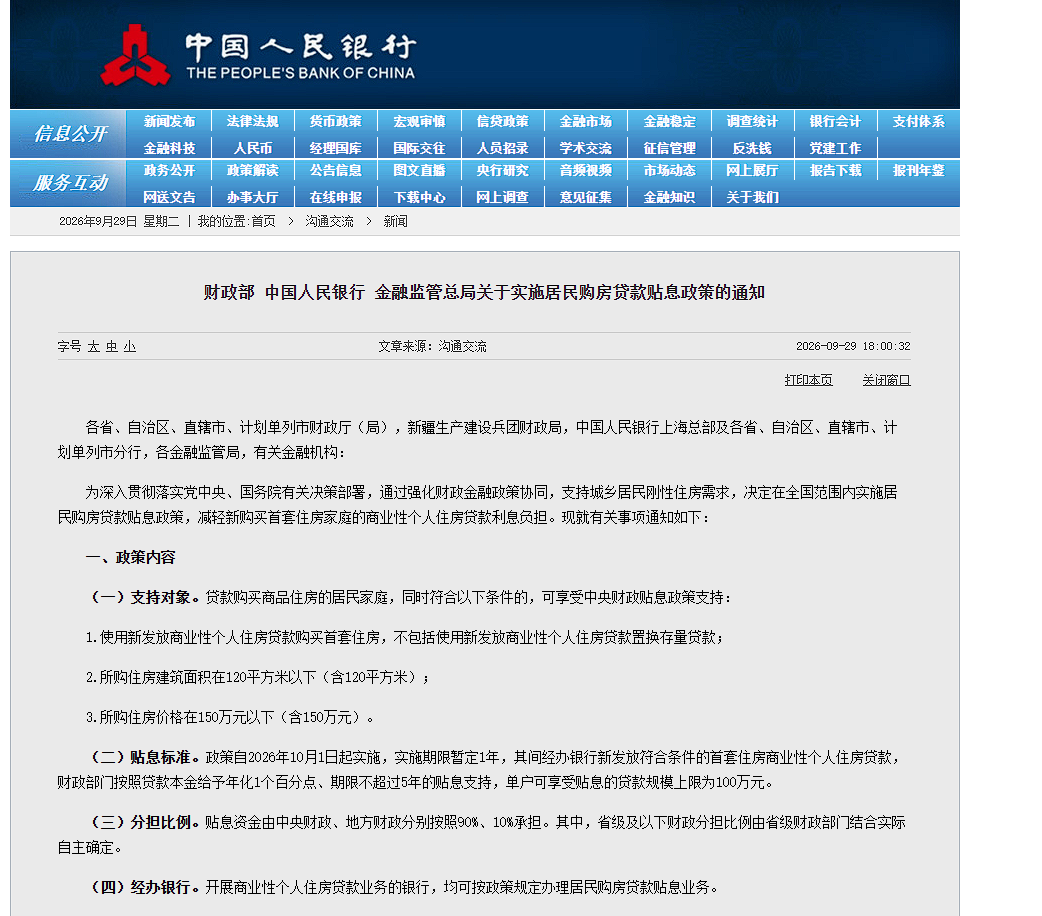
9月29日傍晚,央视新闻发布消息:自10月1日起,我国将对居民使用新发放商业性个人住房贷款购房实施贴息,年化1个百分点,贴息本金上限100万元,期限最长5年,政策实施期暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。
在更早的8月25日,成都已率先推出公积金贷款“首付15%+利息补贴20%”的组合政策,被业内视为二线城市政策力度的“第一梯队”。中央与地方两层贴息政策落地,成都成为本轮政策中最值得关注的市场之一。
政策精准指向刚需,四川城市覆盖面突出
根据财政部、中国人民银行、金融监管总局联合发布的政策,获得贴息需同时满足三个条件:使用新发放商业性个人住房贷款购买首套住房,所购住房建筑面积不超过120平方米,购房价格不超过150万元。三部门相关负责人表示,这一设计旨在“帮助准备买最普通房子的收入相对不高的家庭‘降点月供’”。
“丁祖昱评楼市”分析指出,此次政策“不是象征性点缀,而是压在市场成交的重心之上”。普睿数智云监测的107个城市数据显示,新房市场2026年至今约有35.5%的成交同时满足150万元以下且面积不超过120平方米的条件,其中占比靠前的城市几乎全在四川,如南充、内江、遂宁、资阳、达州、西昌、广安、自贡、眉山。
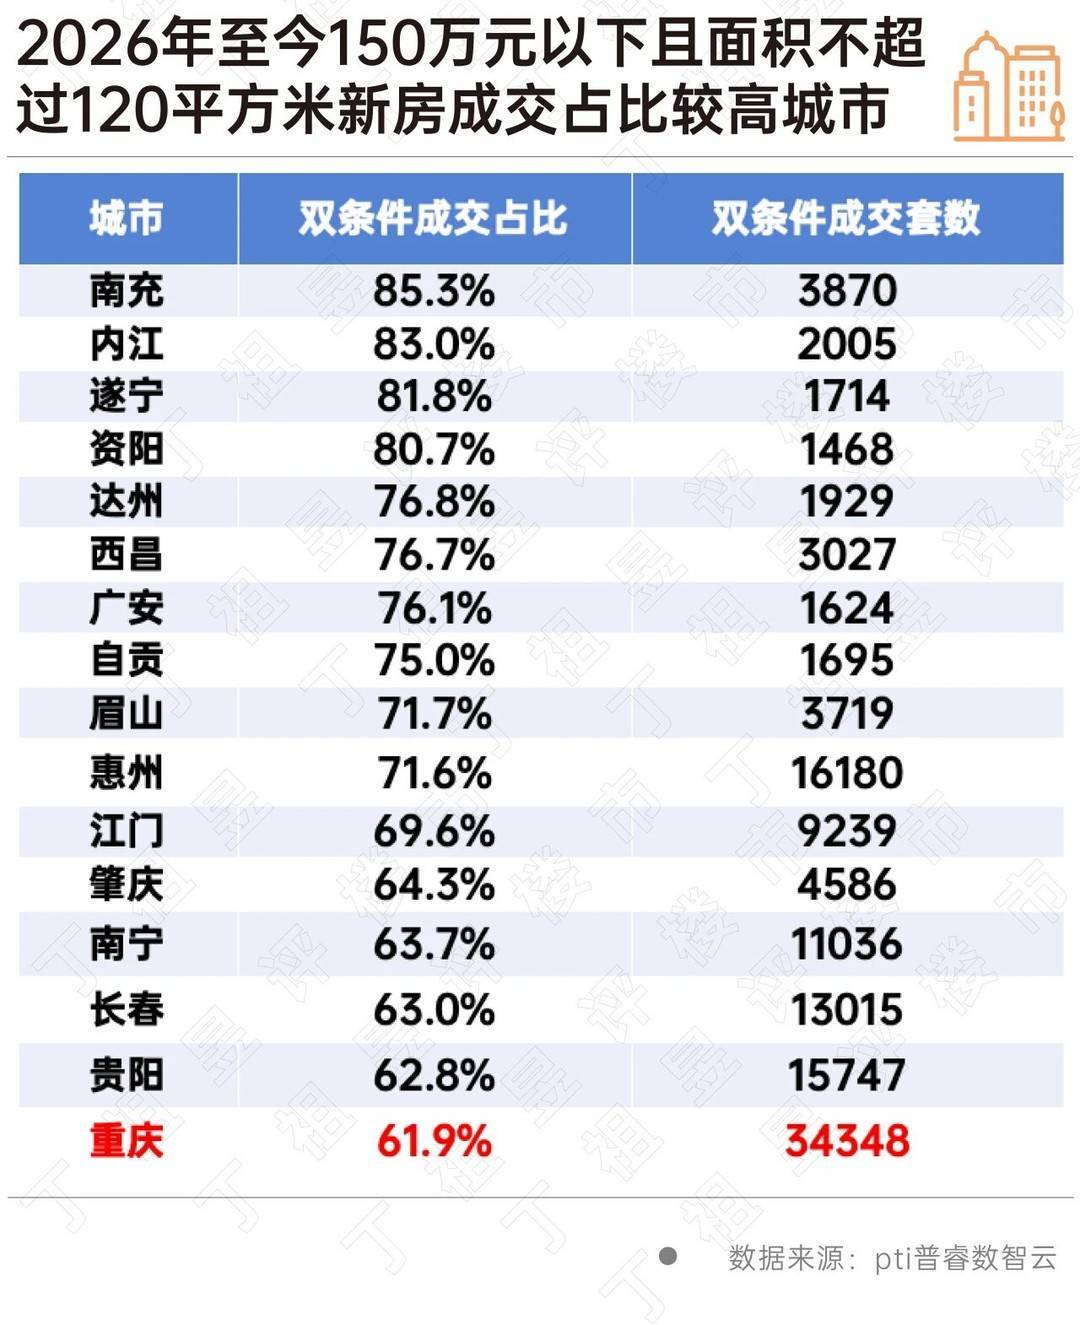
图据丁祖昱评楼市
这一数据背后是四川楼市的结构性特征:川内不少城市新房供应以中小套型、中低总价为主,与政策门槛吻合度较高。
新政覆盖成都二手房活跃成交区间
成都二手房市场正以惊人的体量承接刚需。
根据成都市住房和城乡建设局公开数据,2025年成都全市二手房成交232029套,创历史新高,套均成交面积约95.68平方米,与新房套均131.13平方米形成鲜明客群分化。
进入2026年,这一趋势进一步强化:4月成都全市二手房成交24498套,套均成交面积96.22平方米,成交占比已达约80%,贝壳成都二手房数据显示100万元以内房源成交占比达53.9%。
中指研究院监测显示,2026年上半年成都新建商品住宅成交面积400余万㎡,二手房成交面积1100余万㎡,市场规模连续5年位居全国首位。
这意味着,中央贴息政策划定的“120平方米以下、150万元以下”门槛,恰好覆盖了成都二手房市场活跃的成交区间,成都庞大的存量房交易基本盘将直接受益。
从全国范围看,一二线核心城市的新房几乎在政策范围之外,但二手房市场拉高了覆盖比例,上海新房满足条件的仅占0.2%,加上二手房后升至37.3%。相比之下,四川城市的新房本身就具备更强的政策适配性。
成都先行先试,公积金贴息已落地
在中央政策出台前一个月,成都已经开始了贴息工具的本地化探索。8月25日,成都市住建局等四部门联合发布楼市新政,明确至2026年12月31日,购买成都市新建商品住房申请住房公积金贷款的,最低首付款比例降至15%,并给予一年期限、20%的利息补贴,补贴金额最高不超过2.5万元。
以双缴存人家庭公积金贷款120万元、30年等额本息、首套公积金利率2.6%为例,首年12个月产生利息约30882元,按20%补贴可获贴息约6176元。
不过,在财政部、中国人民银行、金融监管总局有关负责人就实施居民购房贷款贴息政策答记者问中明确,对于使用贷款购买保障性住房和使用公积金贷款购房的相关群体,国家已有相关政策支持,此次不叠加享受政策支持。
“精准滴灌”逻辑下的市场影响
“丁祖昱评楼市”认为此次中央贴息政策是“当前最有效且性价比最高的支持政策”,核心理由在于其覆盖面和精准度的平衡。
广东省住房政策研究中心首席研究员李宇嘉分析认为,当前按揭贷款利率明显高于无风险理财利率,贴息1个百分点后房贷利率降至约2%,基本等同于无风险利率,有助于提升居民加杠杆意愿。从而修复房地产的金融加速器效应,这是楼市稳定的重要手段和方向。
在李宇嘉看来,受益范围“基本位于热点城市外围区域、中小户型、中低价位新房或二手房,契合了刚需群体”。他同时提醒,考虑到财政资金的有限性,以及财政补贴面临的多方诉求,“能够推出实属不易”,不宜简单以力度大小论之。他主张纾困市场应打组合拳:需求端交易税费进一步下降,供给端推进常住地提供公共服务,如失业救助、最低生活保障、子女享受均等化教育等,多方政策叠加才能形成更大力度。
随着10月1日政策正式实施,成都楼市的“银十”表现将成为观察贴息政策实际效果的重要窗口。
封面新闻记者 黄益辉
【未经授权,严禁转载!联系电话028-86968276】






好政策
挺不错的
这是好事
拉动消费