
何颖 金融投资报记者 陈雨禾
9月19日,2026清华五道口首席经济学家论坛在清华大学举行,主题为“2026中国与世界经济回顾和展望——全球再平衡与国际货币体系重构”。国际货币基金组织(IMF)原副总裁朱民认为,国际货币体系正在从单一货币主导转向传统货币、数字货币与智能支付的多维竞争。
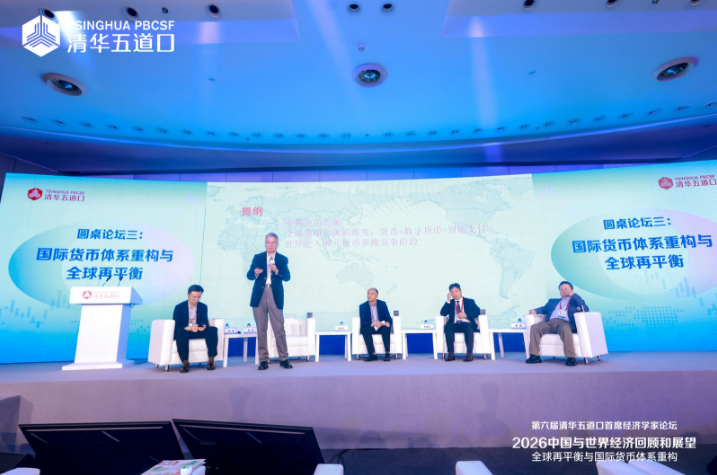
活动现场。活动主办方供图
朱民分析道,美元的国家信用和市场需求两大支撑正在弱化,实体经济与货币地位之间的失衡也更加突出;与此同时,中国实体经济在全球的份额不断提升,但人民币在全球储备和外汇交易中的占比仍明显偏低。货币竞争不再只是传统货币之间的竞争,还包括稳定币、电子货币和智能支付体系之间的竞争。随着人工智能进入支付决策、授权和清算环节,货币体系的运行方式、平台入口和信任机制都可能发生变化。
朱民认为,一元货币架构已难以维持,未来需要由人民币、美元及其他货币共同承担全球货币公共产品的功能。人民币国际化既是中国贸易、产业链和科技发展对安全高效货币的内在需求,也是全球货币体系走向多元化后实现再平衡的外在要求。
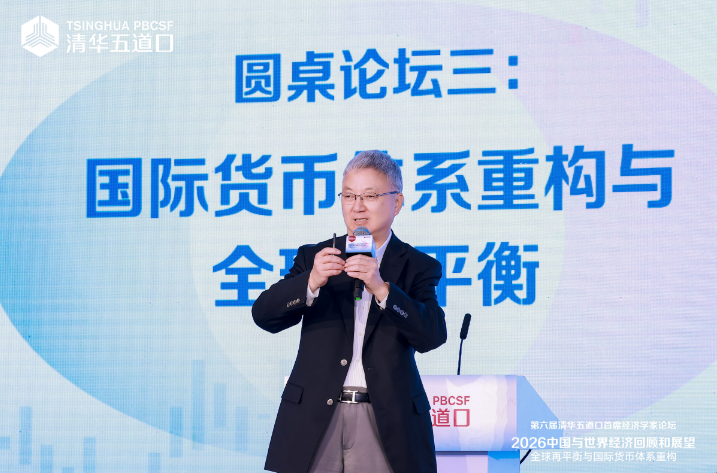
国际货币基金组织(IMF)原副总裁朱民。活动主办方供图
国际货币体系改革是一个漫长的研究链条,其终点是国际货币体系改革,而在此之前则是人民币国际化和人民币发展。朱民围绕全球货币失衡、多维货币概念,以及世界进入多维货币竞争阶段等方面进行了深入分析。
当前全球货币失衡首先体现在经济结构层面。美国占全球GDP比重从50%一路下跌至25%左右,中国则从6%左右持续上升。此外,日本GDP占比从最高18%跌至不到4%,欧元区占比也在下跌。但更值得关注的是,美国贸易仅占全球贸易的10%左右,GDP占16%,美元却占全球储备的58%、全球资金交易的50%,表明美国的实体经济和美元是失衡的,意味着今天美国的实体经济撑不起来。中国投资、贸易、出口、制造业都很强,GDP占16.5%左右,但人民币仅占全球储备2.17%、外汇交易2.5%左右,货币地位远远跟不上实体经济的全球地位,同样存在失衡。
在此背景下,朱民将美元强势的原因归结为两个“锚”:一是国家信用“锚”,包括央行独立性和金融监管有效性;二是市场需求“锚”,包括安全资产需求、流动性需求、跨境资管需求及美国政治军事信用能力。不过,2008年金融危机表明监管有效性不足,当前政府又在压迫央行独立性,而财政等赤字也表明金融稳定存在不确定性。市场需求方面,央行持有黄金首次超过美债,显示美债的市场信心已弱于黄金,非主要货币外汇储备上升,也显示“多元化”背景下市场对美元的信心下降。朱民将美元称为“从霸权到神话”,美国经济占全球26.5%,美元占全球储备57.7%,这个差距就是神话的体现,而维持神话的两个“锚”都在弱化。
欧元方面,朱民对其的称呼是“挣扎的货币”。欧元在全球外汇储备、贸易计价和外汇交易中的比重持续下降。其走弱背后存在四种缺陷:制度不统一、财政分散、金融市场分割、经贸竞争力下降,同时还有地缘政治和军事等方面短板。欧元在全球货币体系中的比例甚至低于以前的德国马克。
但要看到的是,今天的货币竞争不只是一个维度,还包括数字货币和支付。美国正在全力推动稳定币,而美元稳定币主要是USDC和USDT。按照美国的说法,这是美元霸权的延续,同时也是购买美债的载体。从储备结构看,稳定币基本是一个货币市场基金,存在结构性风险、信用风险和流动性风险。美国稳定币已成为全球第11大美债持有者,所以美元稳定币基本实现了美国政府现在的目标:第一,美元霸权的延伸;第二,成为美债的持有者。中国走的是电子货币路线,可以付息,直接进入商业银行资产负债表,由央行主导。欧洲则处于“防御侧”,计划在欧洲央行数字货币基础上发行欧元稳定币,预计2029年才能实现。
智能支付发生了很大变化:决策主体从预设规则转向AI智能决策,灵活性从固定金额转向动态可调整,交互深度从单向转向多维度推进,应用场景可进入一切平台。全球支付市场竞争激烈,争的是协议标准、框架和平台的入口,机器对机器做决定最后,信任从“了解你的客户”转向“了解你的智能体”。No-arbitrage principle、AI Agent,这个世界根本变了。
BIS(国际清算银行)推出的Project Agorá(阿戈拉项目)联合一批银行建立新的清算系统,将串联清算变为并联的“原子清算”。其核心是将银行存款代币化(Tokenization),能直接进入区块链系统;并且只做支付清算,之前一步的授权确认和信用核查交给各央行和商业银行。
“这个世界真的变了,智能支付正在进入货币竞争领域。现在是传统货币的竞争、数字货币的竞争和智能支付的多维竞争,这是今天看全球货币从失衡走向平衡的一个特别重要的方面。”
在这个意义上,世界已进入多元货币竞争的阶段。在多元货币情况下,需要在理论上讨论一个很重要的事情,就是把特里芬难题和蒙代尔三角放在一起,做一个模型再讨论。一个是两个“不可能”,一个是三个“不可能”。1.0阶段国际流动性供给、汇率稳定与货币价值信心存在矛盾;2.0阶段是纯粹信用本位下安全资产需求无限性与主权信用有限性的矛盾。当前则是受安全资产供给、流动性和国内政策所限。把新的变化纳入蒙代尔三角之后,它能不能继续存在?初步分析结论是,单一货币架构基本不能维持,因为流动性、美国国内政策和美元价值三者无法同时维持,各国央行已开始多元化。剩下的问题是,人民币、美元及其他货币如何共同理解和分担世界货币作为公共产品的功能,包括支付和价值维持。
关于人民币国际化的内在逻辑,朱民认为,中国经济在开放运行中需要一种安全的货币。作为贸易大国、产业链大国并逐渐走向科技大国,需要人民币提升交易效率和安全性。人民币国际化的传导机制可支持中国经济高质量发展,包括资源配置机制、定价机制、风险管理机制和安全保障机制。人民币与国内实体经济之间的失衡不能维持,所以必须有强货币。同时,人民币再平衡是人民币国际化的外在需求。当美元单一货币体系不能维持世界货币均衡、有效和保值时,多元货币体系就会变得非常明显。全球南方特别需要一种具有全球南方代表性的货币。人民币加入多元货币体系,有利于世界金融稳定。
“金融强国的第一条是拥有强大的货币”,中国开始参与这场竞争,货币一动,天下动,世界将从失衡走向再平衡。
【未经授权,严禁转载!联系电话028-86968276】






货币形式丰富了,更要管好自己的钱袋子哟。别把数字不当钱!